Dans cet article
- Qu'est-ce qu'un produit numérique selon la réglementation TVA de l'UE ?
- Les quatre critères de la TVA européenne pour les produits numériques
- Quand êtes-vous obligé de facturer la TVA ?
- Taux de TVA dans l'UE selon le pays du client
- Comment s'inscrire au régime OSS
- Comment calculer et collecter la TVA correcte
- Factures et documentation fiscale
- Comment soumettre la déclaration OSS trimestrielle
- Comptabilité et conformité fiscale
- Comment Quaderno peut vous aider
Votre produit numérique est-il soumis à la TVA ? C'est la question que se posent chaque jour des milliers d'entrepreneurs et de créateurs numériques en Europe.
Et la réponse est directe : oui, la plupart des produits numériques vendus à des consommateurs dans l'Union européenne sont soumis à la Taxe sur la Valeur Ajoutée (TVA). L'essentiel est de comprendre quel taux vous appliquez, quand vous devez vous inscrire et comment gérer la conformité sans que cela vous prenne trop de temps.
Ce guide explique tout ce que vous devez savoir sur la TVA pour les produits numériques, avec une attention particulière au régime OSS, au seuil de 10.000 € et à la règle du pays du client.
Qu'est-ce qu'un produit numérique selon la réglementation TVA de l'UE ?
Un produit numérique, aux fins de la TVA européenne, est tout bien ou service livré via internet ou à travers un réseau électronique, sans support physique, dépendant essentiellement de la technologie pour exister et automatique ou nécessitant une intervention humaine minimale. La Directive TVA de l'UE le définit ainsi pour le distinguer des services fournis par des personnes de façon manuelle.
Les termes que vous rencontrerez dans la réglementation sont variés, mais pointent vers la même réalité :
- Services fournis par voie électronique
- Biens numériques
- Services numériques
- Contenu numérique
Pour ce guide, nous utiliserons le terme « produit numérique » de façon générique.
Qu'inclut la catégorie des produits numériques ?
La définition est large, mais les exemples les plus courants sont :
- Ebooks, images, films et vidéos, que ce soit en téléchargement ou en streaming (Netflix, Amazon Prime).
- Cours en ligne et matériaux d'e-learning répondant aux critères d'automatisation.
- Musique téléchargeable ou en streaming (Spotify, SoundCloud, iTunes).
- Logiciels en tant que service (SaaS), plateformes (PaaS) et infrastructure cloud (IaaS).
- Hébergement web, noms de domaine et services d'accès à internet.
- Abonnements à des bases de données, portails d'information et plateformes de contenu.
Important : la liste n'est pas exhaustive ni identique dans tous les pays. Consultez toujours la réglementation spécifique si vous avez des doutes sur un produit particulier.
Les quatre critères de la TVA européenne pour les produits numériques
Pour qu'un produit ou service soit classifié comme « service fourni par voie électronique » aux fins de la TVA dans l'UE, il doit satisfaire ces quatre conditions simultanément :
- Ce n'est pas un bien physique ou tangible.
- Il dépend essentiellement de la technologie de l'information : il ne pourrait pas exister sans elle.
- Il est livré via internet ou un réseau électronique.
- Il est entièrement automatique ou nécessite une intervention humaine minimale.
Si votre produit remplit les quatre critères, il est soumis à la TVA européenne sur les ventes à des consommateurs de l'UE, quelle que soit la localisation de votre entreprise.
Quand êtes-vous obligé de facturer la TVA ?
Le fait que votre produit soit numérique ne signifie pas automatiquement que vous devez vous inscrire à l'OSS demain. Votre obligation dépend de trois facteurs :
- Le volume de vos ventes transfrontalières au sein de l'UE.
- Si vous vendez à des consommateurs particuliers (B2C) ou à des entreprises (B2B).
- Si votre entreprise est à l'intérieur ou à l'extérieur de l'UE.
Le seuil de 10.000 € pour les entreprises de l'UE
Si vous avez votre entreprise dans un pays de l'UE et que vous vendez des produits numériques à des consommateurs (B2C) dans d'autres États membres, il existe un seuil de 10.000 € annuels de ventes transfrontalières.
- En dessous du seuil : vous pouvez appliquer le taux de TVA de votre pays et le déclarer auprès de votre administration fiscale locale. Vous n'avez pas besoin de l'OSS.
- Une fois le seuil dépassé : vous devez vous inscrire au régime OSS et appliquer le taux de TVA du pays de chaque client.
Ce seuil s'applique au total des ventes transfrontalières B2C au sein de l'UE, pas par pays de destination séparément.
Entreprises hors UE
Si votre entreprise est hors de l'Union européenne (par exemple, en Amérique du Nord ou au Royaume-Uni), la règle est plus simple : vous devez appliquer la TVA du pays de votre client dès la première vente, sans aucun seuil. Vous devrez vous inscrire à l'OSS de l'UE ou à l'IOSS (pour les ventes via des marketplaces) avant d'effectuer votre première transaction.
Ventes B2B au sein de l'UE
Dans les transactions entre entreprises (B2B) au sein de l'UE, le mécanisme est différent. Vous n'avez pas à facturer la TVA : l'autoliquidation s'applique, par laquelle l'acheteur déclare et paie la TVA directement à son administration. Pour appliquer ce mécanisme, vous devez :
- Recevoir et vérifier le numéro d'identification TVA de l'acheteur.
- Le vérifier dans le système VIES de la Commission européenne.
- Indiquer sur la facture que l'autoliquidation s'applique.
Taux de TVA dans l'UE selon le pays du client
La règle générale est que vous appliquez le taux de TVA du pays où se trouve votre client. C'est ce qu'on appelle le principe de destination. Quelques exemples :
| Pays du client | Taux général de TVA |
|---|---|
| France | 20 % |
| Allemagne | 19 % |
| Espagne | 21 % |
| Italie | 22 % |
| Pays-Bas | 21 % |
| Pologne | 23 % |
| Suède | 25 % |
| Irlande | 23 % |
Les taux peuvent varier : certains pays appliquent des taux réduits à certaines catégories de contenu numérique (comme les livres électroniques). En France, le taux normal de TVA est de 20 %, avec des taux réduits de 10 % et super-réduit de 5,5 %. Consultez la réglementation spécifique de chaque État membre ou utilisez un outil de calcul automatique.
Comment s'inscrire au régime OSS
L'OSS (One Stop Shop ou Guichet Unique) est le système de l'UE qui permet de gérer la TVA de toutes vos ventes B2C transfrontalières depuis un seul portail, sans avoir à vous inscrire dans chacun des 27 pays membres.
Étapes pour s'inscrire à l'OSS
- Identifiez l'État membre où vous souhaitez vous inscrire (si vous êtes dans l'UE, c'est généralement votre pays d'établissement ; si vous êtes hors UE, vous pouvez choisir n'importe quel État membre).
- Accédez au portail en ligne de l'agence fiscale de l'État membre choisi.
- Remplissez le formulaire d'inscription avec les données de votre entreprise : nom, adresse, numéro de TVA national (si vous en avez un), et une description des services que vous fournissez.
- Vous recevrez un numéro d'identification OSS avec lequel vous pourrez commencer à déclarer.
En France, l'inscription à l'OSS se fait via le portail en ligne de la DGFiP (impots.gouv.fr).
Exception pour les petites entreprises de l'UE
Si vous êtes une entreprise de l'UE avec moins de 10.000 € de ventes transfrontalières B2C annuelles, vous n'êtes pas obligé de vous inscrire à l'OSS. Vous pouvez continuer à déclarer la TVA de ces ventes auprès de votre administration fiscale locale, en appliquant le taux de votre pays d'origine.
Dès que vous dépassez ce seuil, l'inscription à l'OSS est obligatoire.
Comment calculer et collecter la TVA correcte
Une fois inscrit, vous devez appliquer la TVA sur chaque transaction. Le processus comprend trois étapes :
- Confirmer la localisation du client. Vous devez savoir dans quel pays de l'UE se trouve votre acheteur pour appliquer le taux correct.
- Appliquer le taux de TVA du pays du client. Si l'acheteur est en France, vous appliquez 20 % ; s'il est en Suède, 25 %.
- Collecter la taxe et l'enregistrer correctement. La TVA collectée doit apparaître sur la facture et dans votre déclaration OSS trimestrielle.
Preuves de localisation du client
La réglementation de l'UE exige que vous collectiez au moins deux éléments de preuve indépendants confirmant la localisation de votre client. Ces preuves peuvent être :
- Adresse de facturation du client.
- Localisation de la banque ou de l'établissement financier du client.
- Pays qui a émis la carte de crédit ou de débit utilisée.
- Adresse IP de l'appareil depuis lequel l'achat a été effectué.
- Pays de la carte SIM (si l'achat a été effectué depuis un mobile).
Conservez ces preuves pendant dix ans. En cas de contrôle, ce sont les documents qui prouvent que vous avez appliqué le taux correct.
Factures et documentation fiscale
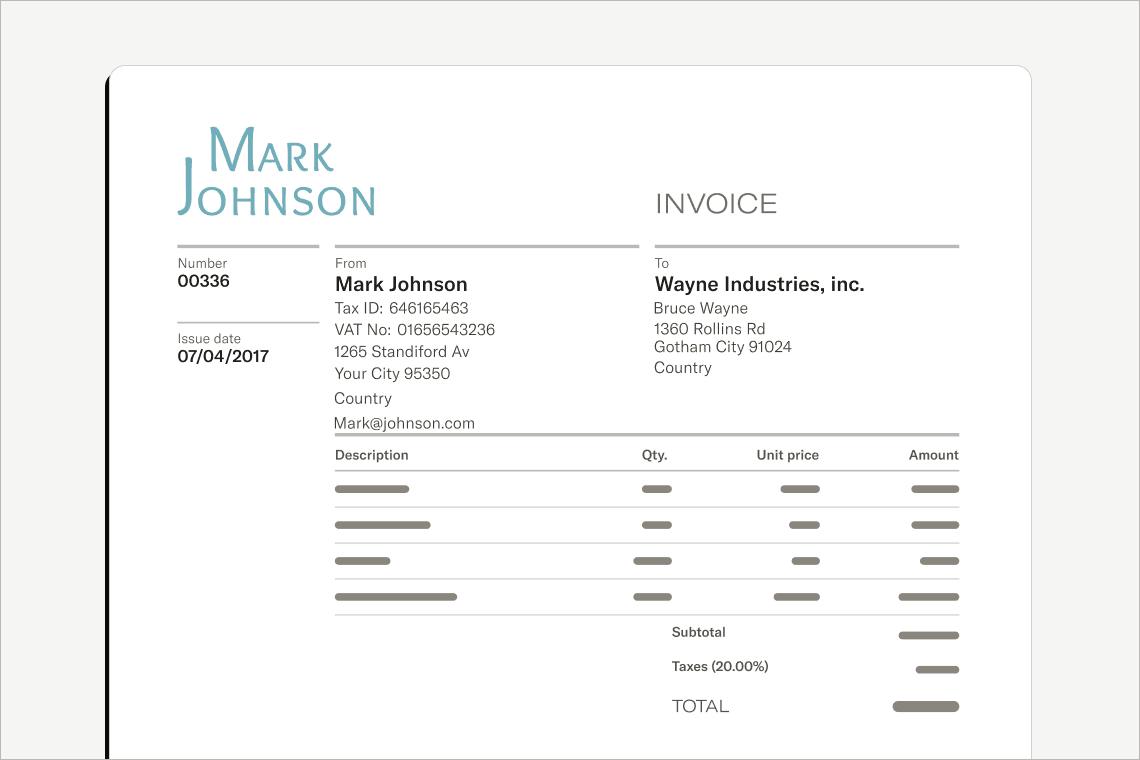
Chaque vente d'un produit numérique doit être accompagnée d'une facture ou d'un reçu fiscal conforme aux exigences du pays du client. Une facture complète doit inclure :
- Nom et adresse de votre entreprise.
- Votre numéro de TVA ou d'identification OSS.
- Nom et adresse de l'acheteur.
- Numéro de facture unique.
- Date de la facture.
- Description détaillée du produit ou service.
- Montant hors taxes.
- Taux de TVA appliqué et pays auquel il correspond.
- Montant total de la facture.
Dans les ventes B2B avec autoliquidation, la facture doit indiquer explicitement que ce mécanisme s'applique et ne doit inclure aucun montant de TVA.
Comment soumettre la déclaration OSS trimestrielle
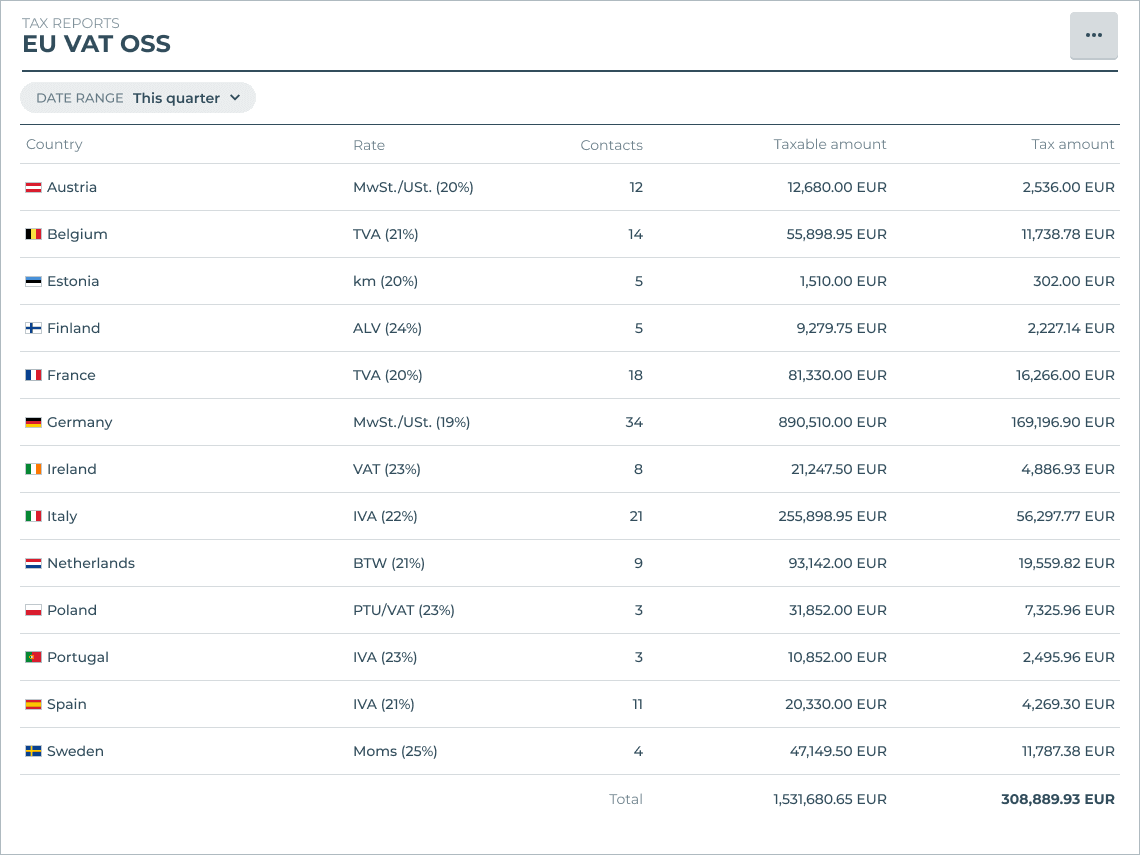
Une fois inscrit à l'OSS, vous soumettez une déclaration trimestrielle qui regroupe toutes vos ventes B2C transfrontalières dans l'UE. Les délais sont :
- 20 avril, pour le premier trimestre (janvier-mars).
- 20 juillet, pour le deuxième trimestre (avril-juin).
- 20 octobre, pour le troisième trimestre (juillet-septembre).
- 20 janvier, pour le quatrième trimestre (octobre-décembre).
La déclaration est soumise en ligne sur le portail de l'administration fiscale où vous êtes inscrit. À partir des données que vous saisissez, le système calcule automatiquement le montant de TVA que vous devez verser à chaque État membre.
Si une vente a été réalisée dans une devise autre que l'euro, convertissez les montants en utilisant les taux de change officiels de la Banque centrale européenne.
Note importante : même si au cours d'un trimestre vous n'avez pas effectué de ventes transfrontalières, vous devez quand même soumettre la déclaration avec un montant nul. Le non-respect de cette exigence peut entraîner des pénalités.
Comptabilité et conformité fiscale
Un bon contrôle comptable est la base de la conformité fiscale. Pour les entreprises numériques avec des ventes récurrentes ou par abonnement, il est particulièrement important de distinguer entre le moment où le paiement est encaissé et le moment où le service est fourni.
La méthode de comptabilité d'exercice reflète les revenus sur la période où ils sont générés, pas sur celle où ils sont encaissés. C'est essentiel si vous vendez des abonnements mensuels ou des accès annuels : le revenu est reconnu au fur et à mesure que vous fournissez le service, pas lorsque le client effectue le paiement.
Enregistrer correctement les dépenses réduit également votre charge fiscale. Quelques postes déductibles courants dans les entreprises numériques :
- Équipements technologiques.
- Coûts de marketing et de publicité.
- Outils logiciels et plateformes de paiement.
- Hébergement et noms de domaine.
- Services professionnels (conseil, design, traduction).
Comment Quaderno peut vous aider
Gérer la TVA sur les produits numériques avec des ventes dans plusieurs pays de l'UE est complexe. Chaque client peut avoir un taux différent, les règles changent et le volume de factures augmente avec l'activité.
Quaderno automatise l'ensemble de ce processus. Avec Quaderno, vous pouvez :
- Calculer automatiquement la TVA correcte sur chaque vente, selon la localisation du client.
- Recevoir des alertes lorsque vous approchez du seuil de 10.000 € de ventes transfrontalières.
- Émettre des factures fiscalement valides dans plusieurs langues et devises, de façon automatique.
- Collecter et stocker les preuves de localisation du client sur chaque transaction.
- Générer des rapports fiscaux instantanément pour compléter votre déclaration OSS trimestrielle.
- Vérifier automatiquement les numéros de TVA de vos clients B2B.
Conformité fiscale pour les produits numériques, automatisée
Quaderno calcule la TVA correcte sur chaque vente, émet des factures conformes et génère des rapports fiscaux instantanément, pour que vous puissiez vous concentrer sur la vente.
Commencez votre essai gratuitRemarque : Chez Quaderno, nous aimons partager des informations utiles et des bonnes pratiques fiscales, mais nous ne sommes pas des conseillers fiscaux certifiés. Pour toute question ou en cas de doute, consultez un conseiller fiscal professionnel ou l'administration fiscale compétente.