En este artículo
- ¿Qué es un producto digital según la normativa del IVA en la UE?
- Los cuatro criterios del IVA europeo para productos digitales
- ¿Cuándo estás obligado a cobrar IVA?
- Tipos de IVA en la UE según el país del cliente
- Cómo registrarte en el régimen OSS
- Cómo calcular y cobrar el IVA correcto
- Facturas y documentación fiscal
- Cómo presentar la declaración OSS trimestral
- Contabilidad y cumplimiento fiscal
- Cómo puede ayudarte Quaderno
¿Tu producto digital está sujeto a IVA? Es la pregunta que se hacen cada día miles de emprendedores y creadores digitales en Europa.
Y tiene una respuesta directa: sí, la mayoría de los productos digitales vendidos a consumidores en la Unión Europea están sujetos al Impuesto sobre el Valor Añadido (IVA). La clave está en entender qué tipo aplicas, cuándo debes registrarte y cómo gestionar el cumplimiento sin que te consuma el tiempo.
Esta guía explica todo lo que necesitas saber sobre el IVA en productos digitales, con especial atención al régimen OSS, el umbral de €10.000 y la regla del país del cliente.
¿Qué es un producto digital según la normativa del IVA en la UE?
Un producto digital, a efectos del IVA europeo, es cualquier bien o servicio que se entrega por internet o a través de una red electrónica, no tiene soporte físico, depende esencialmente de la tecnología para existir y es automático o requiere mínima intervención humana. La Directiva IVA de la UE lo define así para distinguirlo de los servicios prestados por personas de forma manual.
Los términos que verás en la normativa son varios, pero apuntan a lo mismo:
- Servicios prestados por vía electrónica
- Bienes digitales
- Servicios digitales
- Contenido digital
Para esta guía usaremos el término "producto digital" de forma genérica.
¿Qué se incluye en la categoría de productos digitales?
La definición es amplia, pero los ejemplos más comunes son:
- Ebooks, imágenes, películas y vídeos, ya sea por descarga o en streaming (Netflix, Amazon Prime).
- Cursos online y materiales de e-learning que cumplen los criterios de automatización.
- Música descargable o en streaming (Spotify, SoundCloud, iTunes).
- Software como servicio (SaaS), plataformas (PaaS) e infraestructura en la nube (IaaS).
- Alojamiento web, dominios y servicios de acceso a internet.
- Suscripciones a bases de datos, portales de noticias y plataformas de contenido.
Importante: la lista no es exhaustiva ni idéntica en todos los países. Consulta siempre la normativa específica si tienes dudas sobre un producto concreto.
Los cuatro criterios del IVA europeo para productos digitales
Para que un producto o servicio se clasifique como "servicio prestado por vía electrónica" a efectos del IVA en la UE, debe cumplir estas cuatro condiciones al mismo tiempo:
- No es un bien físico o tangible.
- Depende esencialmente de la tecnología de la información: no podría existir sin ella.
- Se entrega a través de internet o de una red electrónica.
- Es completamente automático o requiere una intervención humana mínima.
Si tu producto cumple los cuatro criterios, está sujeto al IVA europeo en las ventas a consumidores de la UE, independientemente de dónde esté ubicada tu empresa.
¿Cuándo estás obligado a cobrar IVA?
El hecho de que tu producto sea digital no significa automáticamente que tengas que registrarte en el OSS mañana mismo. Tu obligación depende de tres factores:
- El volumen de tus ventas transfronterizas dentro de la UE.
- Si vendes a consumidores particulares (B2C) o a empresas (B2B).
- Si tu empresa está dentro o fuera de la UE.
El umbral de €10.000 para empresas de la UE
Si tienes tu empresa en un país de la UE y vendes productos digitales a consumidores (B2C) en otros estados miembros, existe un umbral de €10.000 anuales en ventas transfronterizas.
- Por debajo del umbral: puedes aplicar el tipo de IVA de tu país y declararlo ante tu administración tributaria local. No necesitas el OSS.
- Al superar el umbral: debes registrarte en el régimen OSS y aplicar el tipo de IVA del país de cada cliente.
Este umbral se aplica al total de las ventas transfronterizas B2C dentro de la UE, no por cada país de destino por separado.
Empresas fuera de la UE
Si tu empresa está fuera de la Unión Europea (por ejemplo, en Latinoamérica, Estados Unidos o Reino Unido), la regla es más sencilla: debes aplicar el IVA del país de tu cliente desde la primera venta, sin ningún umbral. Deberás registrarte en el OSS de la UE o en el IOSS (para ventas a través de marketplaces) antes de realizar tu primera transacción.
Ventas B2B dentro de la UE
En las transacciones entre empresas (B2B) dentro de la UE, el mecanismo es diferente. No tienes que cobrar IVA: se aplica la inversión del sujeto pasivo, por la que el comprador declara y paga el IVA directamente a su administración. Para aplicar este mecanismo, debes:
- Recibir y verificar el número de identificación a efectos del IVA del comprador.
- Comprobarlo en el sistema VIES de la Comisión Europea.
- Indicar en la factura que se aplica la inversión del sujeto pasivo.
Tipos de IVA en la UE según el país del cliente
La norma general es que aplicas el tipo de IVA del país donde está ubicado tu cliente. Esto es lo que se conoce como el principio de destino. Algunos ejemplos:
| País del cliente | Tipo general de IVA |
|---|---|
| España | 21% |
| Alemania | 19% |
| Francia | 20% |
| Italia | 22% |
| Países Bajos | 21% |
| Polonia | 23% |
| Suecia | 25% |
| Irlanda | 23% |
Los tipos pueden variar: algunos países aplican tipos reducidos a determinadas categorías de contenido digital (como libros electrónicos). Consulta la normativa específica de cada estado miembro o usa una herramienta de cálculo automático.
Cómo registrarte en el régimen OSS
El OSS (One Stop Shop o Ventanilla Única) es el sistema de la UE que permite gestionar el IVA de todas tus ventas B2C transfronterizas desde un único portal, sin necesidad de registrarte en cada uno de los 27 países miembros.
Pasos para registrarte en el OSS
- Identifica el estado miembro donde quieres registrarte (si estás en la UE, suele ser tu país de establecimiento; si estás fuera de la UE, puedes elegir cualquier estado miembro).
- Accede al portal online de la agencia tributaria del estado miembro elegido.
- Completa el formulario de registro con los datos de tu empresa: nombre, dirección, número de IVA nacional (si lo tienes), y una descripción de los servicios que prestas.
- Recibirás un número de identificación OSS con el que podrás empezar a declarar.
En España, el registro en el OSS se realiza a través de la sede electrónica de la Agencia Tributaria (AEAT).
Excepción para pequeñas empresas de la UE
Si eres una empresa de la UE con menos de €10.000 en ventas transfronterizas B2C anuales, no estás obligado a registrarte en el OSS. Puedes seguir declarando el IVA de esas ventas ante tu administración tributaria local, aplicando el tipo de tu país de origen.
En cuanto superes ese umbral, el registro en el OSS es obligatorio.
Cómo calcular y cobrar el IVA correcto
Una vez registrado, debes aplicar el IVA en cada transacción. El proceso tiene tres pasos:
- Confirmar la ubicación del cliente. Necesitas saber en qué país de la UE está tu comprador para aplicar el tipo correcto.
- Aplicar el tipo de IVA del país del cliente. Si el comprador está en Francia, aplicas el 20%; si está en Suecia, el 25%.
- Cobrar el impuesto y registrarlo correctamente. El IVA cobrado debe quedar reflejado en la factura y en tu declaración OSS trimestral.
Pruebas de ubicación del cliente
La normativa de la UE exige que recopiles al menos dos piezas de evidencia independientes que confirmen la ubicación de tu cliente. Estas pruebas pueden ser:
- Dirección de facturación del cliente.
- Ubicación del banco o entidad financiera del cliente.
- País que emitió la tarjeta de crédito o débito utilizada.
- Dirección IP del dispositivo desde el que se realizó la compra.
- País de la tarjeta SIM (si la compra se realizó desde un móvil).
Guarda estas pruebas durante diez años. Si tienes una auditoría, son el documento que acredita que has aplicado el tipo correcto.
Facturas y documentación fiscal
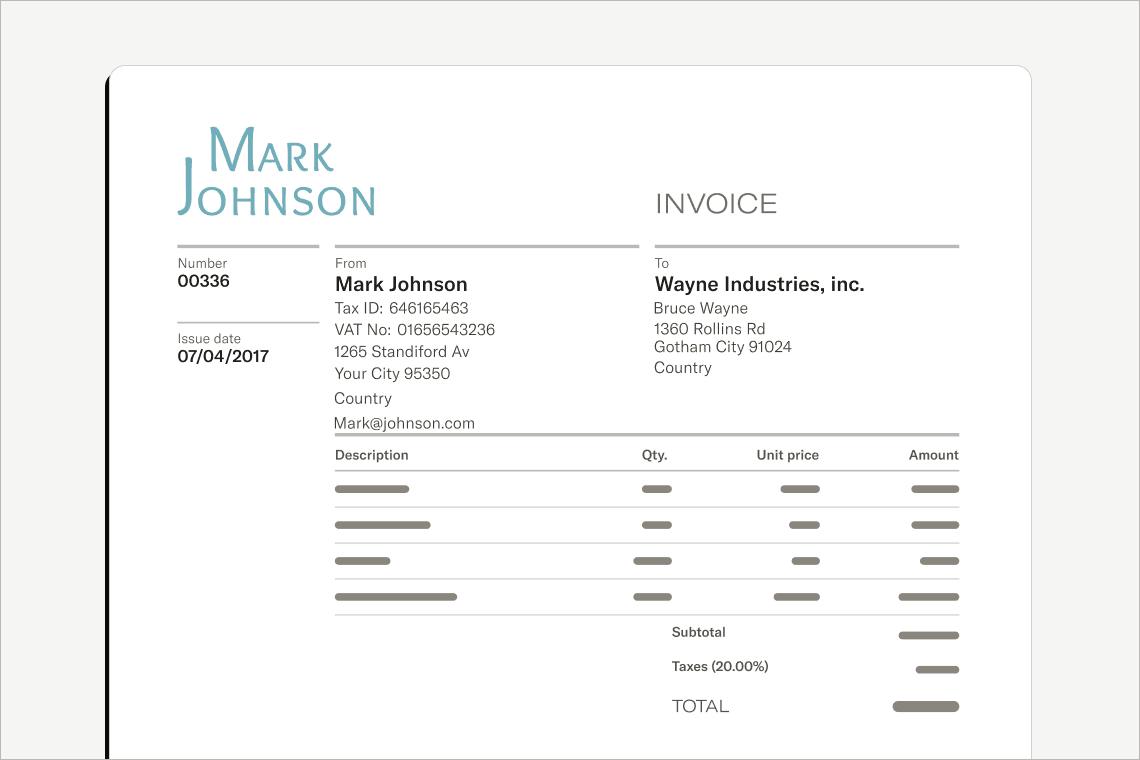
Cada venta de un producto digital debe ir acompañada de una factura o recibo fiscal que cumpla con los requisitos del país del cliente. Una factura completa debe incluir:
- Nombre y dirección de tu empresa.
- Tu número de IVA o identificación OSS.
- Nombre y dirección del comprador.
- Número de factura único.
- Fecha de la factura.
- Descripción detallada del producto o servicio.
- Importe base sin impuestos.
- Tipo de IVA aplicado y país al que corresponde.
- Importe total de la factura.
En ventas B2B con inversión del sujeto pasivo, la factura debe indicar explícitamente que se aplica dicho mecanismo y no debe incluir ningún importe de IVA.
Cómo presentar la declaración OSS trimestral
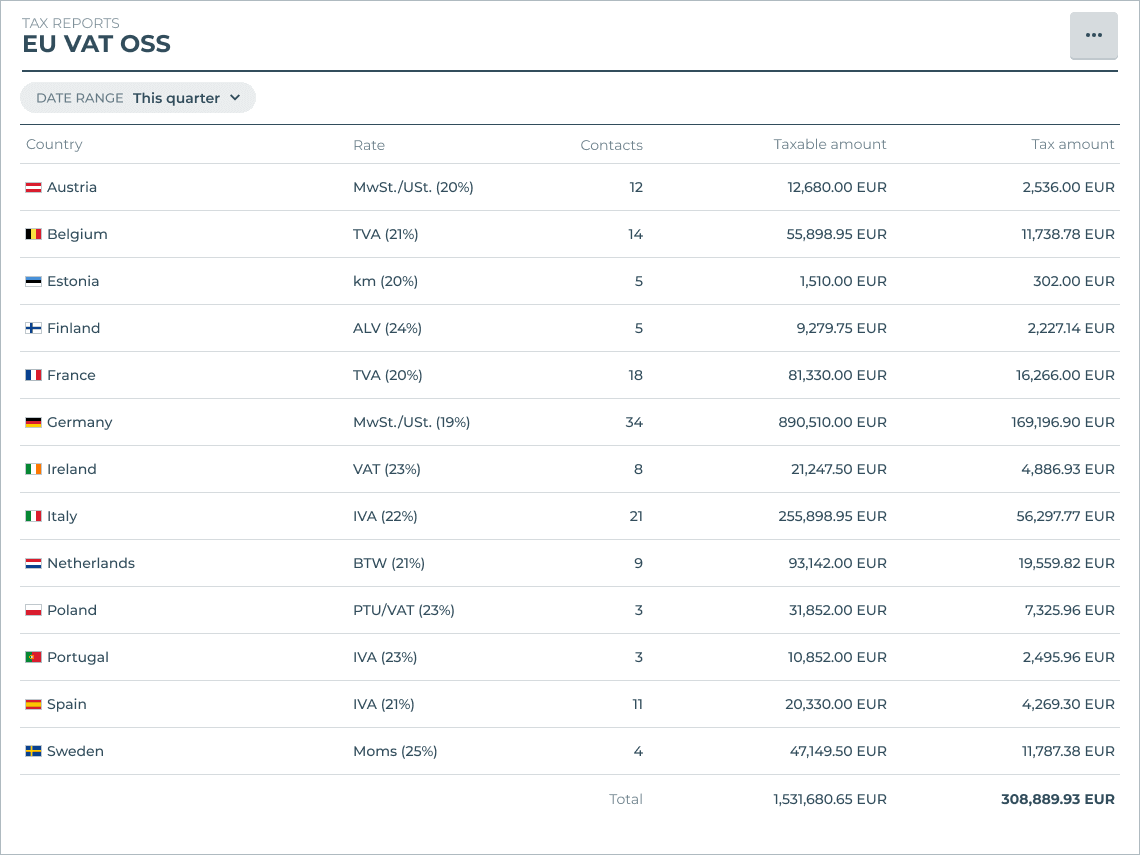
Una vez registrado en el OSS, presentas una declaración trimestral que recoge todas tus ventas B2C transfronterizas en la UE. Los plazos son:
- 20 de abril, para el primer trimestre (enero-marzo).
- 20 de julio, para el segundo trimestre (abril-junio).
- 20 de octubre, para el tercer trimestre (julio-septiembre).
- 20 de enero, para el cuarto trimestre (octubre-diciembre).
La declaración se presenta online en el portal de la administración tributaria donde estás registrado. A partir de los datos que introduces, el sistema calcula automáticamente cuánto IVA debes ingresar a cada estado miembro.
Si alguna venta se realizó en una moneda distinta al euro, convierte los importes usando los tipos de cambio oficiales del Banco Central Europeo.
Nota importante: aunque en un trimestre no hayas realizado ventas transfronterizas, debes presentar igualmente la declaración con importe cero. El incumplimiento de este requisito puede acarrear sanciones.
Contabilidad y cumplimiento fiscal
Un buen control contable es la base del cumplimiento fiscal. Para los negocios digitales con ventas recurrentes o por suscripción, es especialmente importante distinguir entre el momento en que se cobra el pago y el momento en que se presta el servicio.
El método de devengo refleja los ingresos en el período en que se generan, no en el que se cobran. Esto es clave si vendes suscripciones mensuales o accesos anuales: el ingreso se reconoce a medida que prestas el servicio, no cuando el cliente realiza el pago.
Registrar correctamente los gastos también reduce tu carga fiscal. Algunos conceptos deducibles habituales en negocios digitales:
- Equipamiento tecnológico.
- Costes de marketing y publicidad.
- Herramientas de software y plataformas de pago.
- Hosting y dominios.
- Servicios profesionales (asesoría, diseño, traducción).
Cómo puede ayudarte Quaderno
Gestionar el IVA en productos digitales con ventas en varios países de la UE es complejo. Cada cliente puede tener un tipo diferente, las reglas cambian y el volumen de facturas crece con el negocio.
Quaderno automatiza todo este proceso. Con Quaderno puedes:
- Calcular automáticamente el IVA correcto en cada venta, según la ubicación del cliente.
- Recibir alertas cuando te aproximas al umbral de €10.000 en ventas transfronterizas.
- Emitir facturas fiscalmente válidas en múltiples idiomas y monedas, de forma automática.
- Recopilar y almacenar las pruebas de ubicación del cliente en cada transacción.
- Generar informes fiscales al instante para completar tu declaración OSS trimestral.
- Verificar automáticamente los números de IVA de tus clientes B2B.
Cumplimiento fiscal para productos digitales, automatizado
Quaderno calcula el IVA correcto en cada venta, emite facturas conformes y genera informes fiscales al instante, para que puedas centrarte en vender.
Empieza tu prueba gratuitaNota: En Quaderno nos encanta ofrecer información útil y buenas prácticas sobre impuestos, pero no somos asesores fiscales certificados. Para más ayuda, o si tienes alguna duda, consulta a un asesor fiscal profesional o al organismo oficial correspondiente.