Dans cet article
- Les cours en ligne sont-ils soumis à la TVA dans l'UE ?
- Quand un cours en ligne est-il un service électronique ?
- La distinction B2C et B2B : deux régimes très différents
- Le seuil de 10.000 € et le régime OSS
- Comment calculer la TVA correcte sur chaque vente
- Factures fiscalement valides pour les cours en ligne
- Soumission de la déclaration OSS trimestrielle
- Comptabilité pour les créateurs de cours
- Comment Quaderno peut vous aider
Vos cours en ligne sont-ils soumis à la TVA ? C'est une question piège. Les cours en ligne existent dans une zone grise entre le service éducatif et le service numérique, et la bonne réponse dépend de la façon dont ils sont structurés et de la localisation de vos étudiants.
La réponse directe : dans l'Union européenne, la plupart des cours en ligne sont bien taxés comme des services fournis par voie électronique. Il existe des exceptions pour la formation réglementée, mais elles sont étroites. Ce guide explique quand la TVA s'applique, comment fonctionne le régime OSS, quelle est la différence entre vendre à des particuliers (B2C) et à des entreprises (B2B), et comment automatiser la conformité.
Les cours en ligne sont-ils soumis à la TVA dans l'UE ?
En règle générale, oui. La réglementation de l'UE classe la plupart des cours en ligne comme des services fournis par voie électronique, soumis à la TVA du pays où réside l'étudiant. La question pertinente n'est pas « sont-ils numériques ? » mais « remplissent-ils les critères de service électronique ou de formation réglementée exonérée ? ».
Services éducatifs exonérés de TVA
Les services éducatifs qui peuvent être exonérés de TVA sont ceux qui font partie de l'enseignement réglementé :
- Enseignement primaire, secondaire et universitaire dispensé par des établissements accrédités.
- Formation professionnelle officiellement reconnue.
- Cours qui accordent des crédits académiques vers un diplôme reconnu.
- Formation dirigée spécifiquement vers une profession ou un métier, selon la Commission européenne.
La clé est que l'exonération s'applique à l'établissement d'enseignement accrédité, pas au contenu en lui-même. Si vous êtes un créateur indépendant qui vend des cours sans accréditation officielle, vous ne pouvez pas bénéficier de cette exonération.
Les cours de développement personnel, de compétences créatives, de marketing, de programmation ou toute thématique orientée vers l'auto-développement ne sont pas des services éducatifs exonérés. Ils sont taxés comme des services électroniques.
Services fournis par voie électronique
Pour qu'un cours en ligne soit classifié comme service électronique et soumis à la TVA de l'UE, il présente généralement ces caractéristiques :
- Il est délivré via internet ou une plateforme numérique.
- Il n'existe pas en format physique.
- Il est automatique ou nécessite une intervention minimale de l'instructeur pendant le processus.
- L'accès se fait via un portail ou une plateforme en ligne.
Pratiquement tout cours enregistré, toute plateforme d'e-learning avec accès par abonnement ou tout matériel téléchargeable entre dans cette catégorie.
Quand un cours en ligne est-il un service électronique ?
Trois facteurs déterminent si votre cours est un service électronique :
Cours pré-enregistrés sans interaction
Si votre cours est enregistré à l'avance, que les étudiants ne peuvent pas interagir avec vous ni entre eux en temps réel et que les évaluations sont automatiques (type questionnaire ou correction par logiciel), c'est un service électronique. Il est soumis à la TVA du pays de l'étudiant dès que vous le vendez à des consommateurs de l'UE.
Cours en direct et webinaires
Depuis janvier 2025, l'UE applique la TVA également aux cours en direct, webinaires et événements virtuels avec interaction en temps réel. Ces services, qui pouvaient auparavant être considérés comme exclus de la définition de service électronique, sont désormais taxés comme des e-services. Si vous organisez des cours en direct, des sessions de questions-réponses ou des ateliers en ligne, ils sont soumis à la TVA européenne.
Matériaux physiques complémentaires
Si vous vendez des livres, des cahiers ou d'autres matériaux physiques avec le cours numérique, ces matériaux sont taxés séparément comme des biens tangibles. La partie numérique et la partie physique peuvent avoir des taux de TVA différents, même dans le même pays.
La distinction B2C et B2B : deux régimes très différents
L'une des confusions les plus fréquentes chez les créateurs de cours est de ne pas distinguer entre les clients particuliers et les clients entreprises. Le traitement fiscal est complètement différent.
Ventes à des particuliers (B2C)
Lorsque vous vendez à un consommateur final, vous devez facturer la TVA du pays où se trouve ce consommateur. Si votre client est en Allemagne, vous appliquez 19 % ; s'il est en France, 20 % ; s'il est en Italie, 22 %. C'est la règle générale de la TVA dans l'UE pour les services numériques.
Pour gérer ces ventes efficacement, le régime OSS est votre outil principal.
Ventes à des entreprises (B2B)
Lorsque vous vendez à une entreprise qui possède un numéro de TVA enregistré dans un autre pays de l'UE, vous n'avez pas à facturer la TVA. Le mécanisme d'autoliquidation s'applique : l'acheteur déclare la TVA directement auprès de son administration fiscale. Vos obligations sont :
- Demander le numéro de TVA de l'acheteur avant d'émettre la facture.
- Le vérifier dans le système VIES de la Commission européenne.
- Émettre une facture sans TVA, indiquant que l'autoliquidation s'applique.
- Conserver la facture et la vérification VIES comme documentation justificative.
Si l'acheteur n'a pas de numéro de TVA valide, vous devez traiter la vente comme B2C et facturer la TVA correspondante.
Ventes à des clients hors UE
Les ventes à des consommateurs ou des entreprises hors de l'Union européenne ne sont pas soumises à la TVA européenne. Vous ne facturez pas la TVA sur ces transactions, quelle que soit votre localisation.
Le seuil de 10.000 € et le régime OSS
Le régime OSS (Guichet Unique) est le système qui permet aux entreprises de gérer la TVA de toutes leurs ventes B2C transfrontalières dans l'UE depuis un seul portail, sans s'inscrire séparément dans chaque pays.
Quand devez-vous vous inscrire à l'OSS ?
Si votre entreprise est dans l'UE, il existe un seuil de 10.000 € de ventes B2C transfrontalières annuelles :
- En dessous de 10.000 € : vous appliquez la TVA de votre pays d'origine et la déclarez auprès de votre administration locale. Vous n'avez pas besoin de l'OSS.
- Dès que vous dépassez 10.000 € : vous devez vous inscrire à l'OSS et appliquer la TVA du pays de chaque étudiant.
Si votre entreprise est hors UE (par exemple, au Canada, en Australie ou aux États-Unis), il n'y a pas de seuil. Vous devez appliquer la TVA du pays du client dès la première vente et vous inscrire à l'OSS Non-Union.
Comment s'inscrire à l'OSS
L'inscription se fait en ligne sur le portail de l'administration fiscale de l'État membre où vous choisissez de vous inscrire. Si vous avez votre entreprise en France, vous vous inscrivez via le portail de la DGFiP (impots.gouv.fr). Si vous êtes hors UE, vous pouvez choisir n'importe quel État membre.
Une fois inscrit, vous recevez un numéro d'identification OSS avec lequel vous pouvez soumettre une unique déclaration trimestrielle couvrant toutes vos ventes dans les 27 pays de l'UE.
L'exception pour les petites entreprises dans l'UE
Si vous êtes un créateur de l'UE en dessous du seuil de 10.000 €, vous pouvez simplifier votre gestion en appliquant la TVA de votre pays à toutes les ventes transfrontalières. C'est un avantage pour ceux qui débutent et n'ont pas encore le volume suffisant pour justifier l'inscription à l'OSS.
Dès que vous dépassez le seuil, vous devez vous inscrire et appliquer le taux de chaque pays de destination. Des outils comme Quaderno vous alertent avant d'atteindre cette limite.
Comment calculer la TVA correcte sur chaque vente
Une fois inscrit, le processus pour chaque vente comprend trois étapes :
- Déterminer la localisation de l'étudiant. Vous avez besoin d'au moins deux preuves indépendantes : adresse de facturation, adresse IP, pays de la banque ou carte SIM.
- Appliquer le taux de TVA en vigueur dans le pays de l'étudiant.
- Collecter le montant correct et l'enregistrer pour votre déclaration OSS.
La réglementation exige que vous conserviez ces preuves de localisation pendant dix ans. En cas de contrôle, ce sont les documents qui prouvent que vous avez appliqué le taux correct.
Pour éviter les erreurs, le plus pratique est d'utiliser un outil qui automatise la détection de la localisation et l'application du taux de TVA au moment du paiement. Ajouter une note sur la page du produit indiquant que la TVA sera appliquée au moment du paiement améliore également l'expérience de l'étudiant et réduit l'abandon de panier.
Factures fiscalement valides pour les cours en ligne
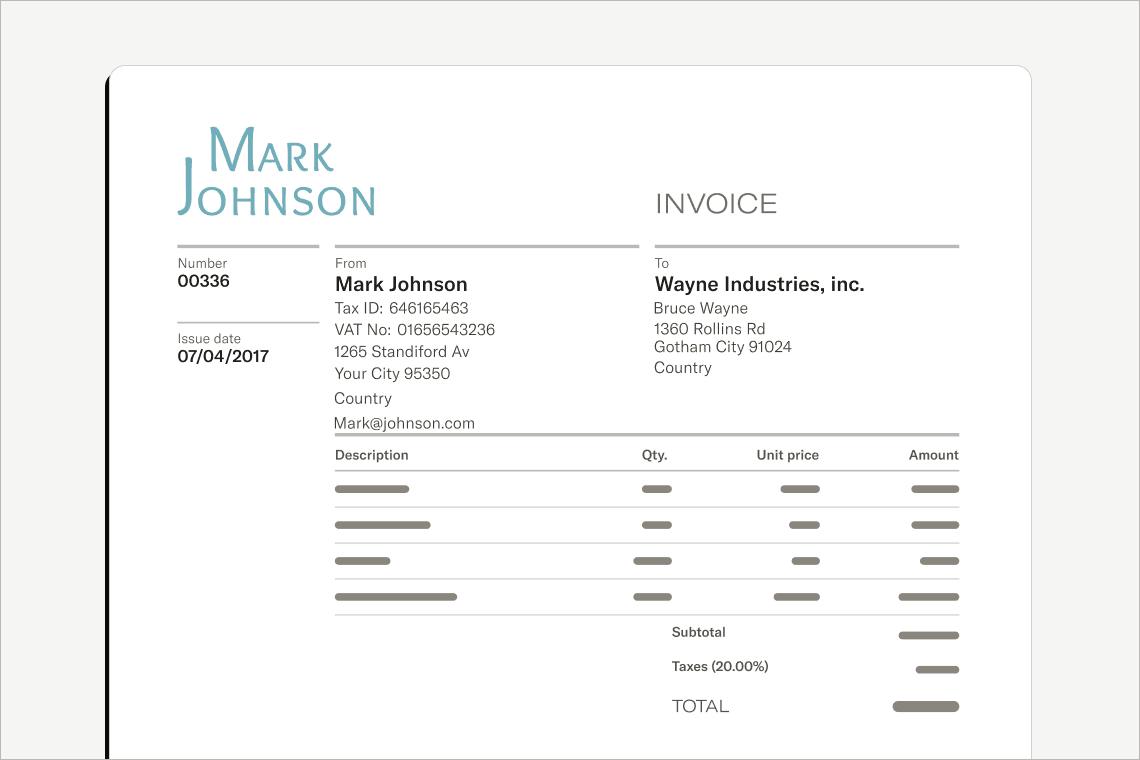
Chaque vente doit être accompagnée d'une facture ou d'un reçu conforme aux exigences fiscales du pays du client. Une facture complète doit inclure :
- Nom et adresse de votre entreprise.
- Votre numéro de TVA ou OSS.
- Nom et adresse de l'acheteur (entreprise ou particulier).
- Numéro de facture unique.
- Date de la facture.
- Description du cours ou du service vendu.
- Montant hors taxes.
- Taux de TVA appliqué et pays auquel il correspond.
- Montant total de la facture.
- Conditions de paiement.
Dans les ventes B2B avec autoliquidation, la facture ne comprend pas de TVA et doit indiquer explicitement que ce mécanisme s'applique, avec le numéro de TVA de l'acheteur.
Notes de crédit et remboursements
Lorsque vous remboursez le montant d'une vente, totalement ou partiellement, vous devez émettre une note de crédit. Ce document annule ou réduit la facture originale et constitue la preuve légale que vous ne devez pas de TVA sur cette opération. Maintenir les notes de crédit à jour évite de payer trop de TVA dans la déclaration trimestrielle.
Soumission de la déclaration OSS trimestrielle
La déclaration OSS est soumise chaque trimestre, avec les délais suivants à compter du dernier jour de la période :
- 20 avril, pour le premier trimestre (janvier-mars).
- 20 juillet, pour le deuxième trimestre (avril-juin).
- 20 octobre, pour le troisième trimestre (juillet-septembre).
- 20 janvier, pour le quatrième trimestre (octobre-décembre).
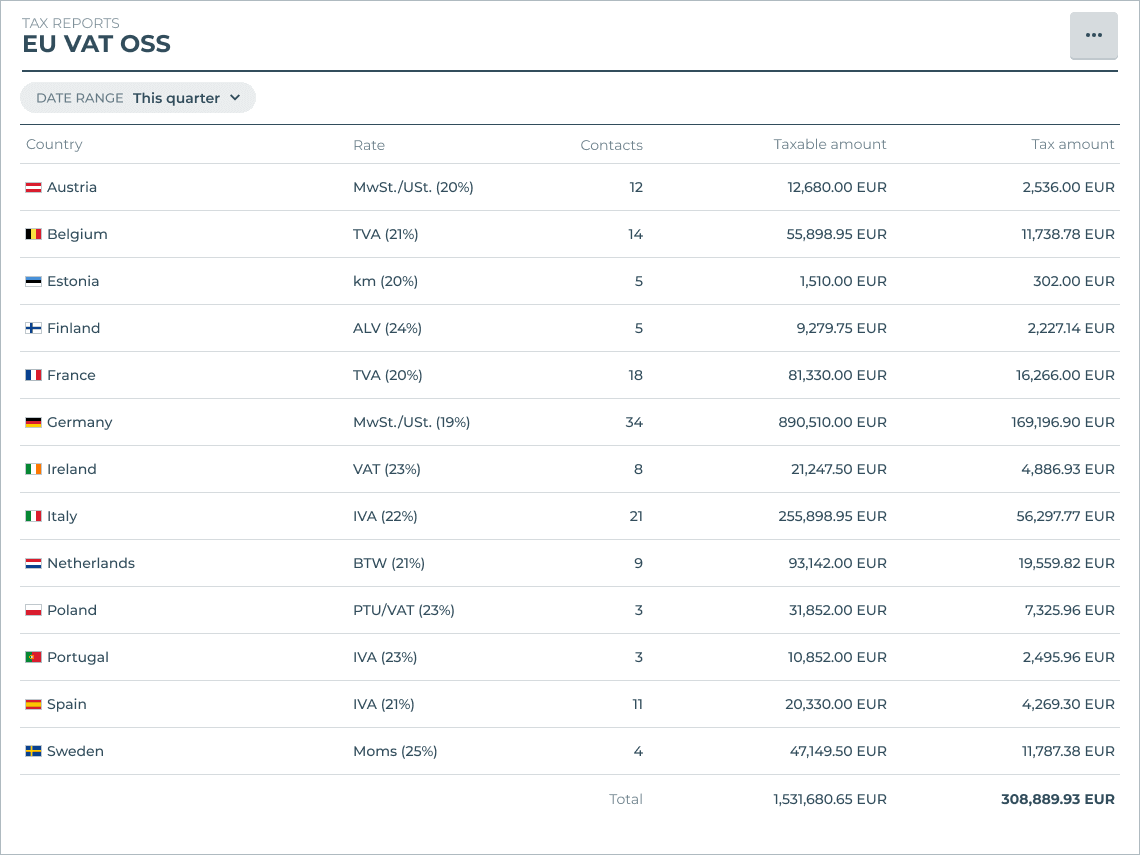
Vous accédez au portail OSS, saisissez les ventes regroupées par pays et taux de TVA, et le système calcule automatiquement le montant à verser à chaque État membre. Si une vente a été réalisée dans une devise autre que l'euro, convertissez-la en utilisant les taux de change de la Banque centrale européenne.
Si au cours d'un trimestre vous n'avez pas effectué de ventes transfrontalières, vous devez quand même soumettre la déclaration avec un montant nul.
Comptabilité pour les créateurs de cours
Une bonne comptabilité réduit votre charge fiscale et vous permet de mieux comprendre la performance de votre entreprise. Pour les créateurs de cours avec accès par abonnement ou paiements uniques, la méthode de comptabilité d'exercice est particulièrement pertinente : vous reconnaissez le revenu au fur et à mesure que l'étudiant accède au contenu, et non lorsque le paiement est encaissé.
Quelques dépenses courantes que vous pouvez déduire en tant que créateur de cours :
- Équipement d'enregistrement et de montage.
- Plateformes d'e-learning et hébergement vidéo.
- Outils de marketing et d'emailing.
- Services de design et de production.
- Abonnements à des logiciels nécessaires à l'activité.
Comment Quaderno peut vous aider
La conformité TVA pour les ventes de cours en ligne dans plusieurs pays de l'UE est complexe si vous la gérez manuellement. Chaque étudiant peut correspondre à un taux de TVA différent, les règles changent et le volume de factures augmente avec l'activité.
Quaderno automatise l'ensemble du processus. Avec Quaderno, vous pouvez :
- Détecter automatiquement la localisation de l'étudiant et appliquer le taux de TVA correct au moment du paiement.
- Recevoir des alertes lorsque vous approchez du seuil de 10.000 € de ventes transfrontalières.
- Émettre des factures fiscalement valides de façon automatique, dans la langue et la devise du client.
- Vérifier les numéros de TVA de vos clients B2B et appliquer l'autoliquidation lorsque c'est approprié.
- Collecter et stocker les preuves de localisation du client sur chaque transaction.
- Générer des rapports fiscaux instantanément pour compléter votre déclaration OSS trimestrielle en quelques minutes.
Conformité fiscale pour les cours en ligne, automatisée
Quaderno détecte la localisation de l'étudiant, applique la TVA correcte, émet des factures conformes et génère des rapports pour votre déclaration OSS trimestrielle.
Commencez votre essai gratuitRemarque : Chez Quaderno, nous aimons partager des informations utiles et des bonnes pratiques fiscales, mais nous ne sommes pas des conseillers fiscaux certifiés. Pour toute question ou en cas de doute, consultez un conseiller fiscal professionnel ou l'administration fiscale compétente.