En este artículo
- ¿Están sujetos al IVA los cursos online en la UE?
- ¿Cuándo es un curso online un servicio electrónico?
- La distinción B2C y B2B: dos regímenes muy diferentes
- El umbral de €10.000 y el régimen OSS
- Cómo calcular el IVA correcto en cada venta
- Facturas fiscalmente válidas para cursos online
- Presentación de la declaración OSS trimestral
- Contabilidad para creadores de cursos
- Cómo puede ayudarte Quaderno
¿Tus cursos online están sujetos al IVA? Es una pregunta con trampa. Los cursos online existen en una zona gris entre el servicio educativo y el servicio digital, y la respuesta correcta depende de cómo estén estructurados y dónde estén tus estudiantes.
La respuesta directa: en la Unión Europea, la mayoría de los cursos online sí tributan como servicios prestados por vía electrónica. Hay excepciones para la formación reglada, pero son estrechas. Esta guía explica cuándo aplica el IVA, cómo funciona el régimen OSS, qué diferencia hay entre vender a particulares (B2C) y a empresas (B2B), y cómo automatizar el cumplimiento.
¿Están sujetos al IVA los cursos online en la UE?
En términos generales, sí. La normativa de la UE clasifica la mayoría de los cursos online como servicios prestados por vía electrónica, sujetos al IVA del país donde reside el estudiante. La pregunta relevante no es "¿son digitales?" sino "¿cumplen los criterios de servicio electrónico o de formación reglada exenta?".
Servicios educativos exentos de IVA
Los servicios educativos que pueden quedar exentos del IVA son los que forman parte de la educación reglada:
- Enseñanza primaria, secundaria y universitaria impartida por centros acreditados.
- Formación profesional reconocida oficialmente.
- Cursos que otorgan créditos académicos hacia un título reconocido.
- Formación dirigida específicamente a una profesión u oficio, según la Comisión Europea.
La clave es que la exención se aplica a la institución educativa acreditada, no al contenido en sí. Si eres un creador independiente que vende cursos sin acreditación oficial, no puedes acogerte a esta exención.
Los cursos de desarrollo personal, habilidades creativas, marketing, programación o cualquier temática orientada al autodesarrollo no son servicios educativos exentos. Tributan como servicios electrónicos.
Servicios prestados por vía electrónica
Para que un curso online se clasifique como servicio electrónico y quede sujeto al IVA de la UE, normalmente cumple estas características:
- Se entrega a través de internet o una plataforma digital.
- No existe en formato físico.
- Es automático o requiere mínima intervención del instructor durante el proceso.
- El acceso se realiza mediante un portal o plataforma online.
Prácticamente cualquier curso grabado, plataforma de e-learning con acceso por suscripción o material descargable encaja en esta categoría.
¿Cuándo es un curso online un servicio electrónico?
Hay tres factores que determinan si tu curso es un servicio electrónico:
Cursos pregrabados sin interacción
Si tu curso está grabado de antemano, los alumnos no pueden interactuar contigo ni entre sí en tiempo real y las evaluaciones son automáticas (tipo test o corrección por software), es un servicio electrónico. Está sujeto al IVA del país del estudiante desde el momento en que lo vendes a consumidores de la UE.
Cursos en directo y webinars
Desde enero de 2025, la UE aplica el IVA también a los cursos en directo, webinars y eventos virtuales con interacción en tiempo real. Estos servicios, que antes podían considerarse excluidos de la definición de servicio electrónico, ahora tributan como e-services. Si organizas clases en vivo, sesiones de preguntas o talleres online, están sujetos al IVA europeo.
Materiales físicos complementarios
Si vendes libros, cuadernos u otros materiales físicos junto con el curso digital, esos materiales se gravan por separado como bienes tangibles. La parte digital y la parte física pueden tener tipos de IVA distintos, incluso en el mismo país.
La distinción B2C y B2B: dos regímenes muy diferentes
Una de las confusiones más frecuentes entre creadores de cursos es no distinguir entre clientes particulares y clientes empresa. El tratamiento fiscal es completamente distinto.
Ventas a particulares (B2C)
Cuando vendes a un consumidor final, debes cobrar el IVA del país donde está ubicado ese consumidor. Si tu cliente está en Alemania, aplicas el 19%; si está en Francia, el 20%; si está en Italia, el 22%. Esta es la regla general del IVA en la UE para servicios digitales.
Para gestionar estas ventas de forma eficiente, el régimen OSS es tu herramienta principal.
Ventas a empresas (B2B)
Cuando vendes a una empresa que tiene número de IVA registrado en otro país de la UE, no tienes que cobrar IVA. Se aplica el mecanismo de inversión del sujeto pasivo: el comprador declara el IVA directamente ante su administración tributaria. Tus obligaciones son:
- Solicitar el número de IVA del comprador antes de emitir la factura.
- Verificarlo en el sistema VIES de la Comisión Europea.
- Emitir una factura sin IVA, indicando que se aplica la inversión del sujeto pasivo.
- Conservar la factura y la verificación VIES como documentación de respaldo.
Si el comprador no tiene número de IVA válido, debes tratar la venta como B2C y cobrar el IVA correspondiente.
Ventas a clientes fuera de la UE
Las ventas a consumidores o empresas fuera de la Unión Europea no están sujetas al IVA europeo. No cobras IVA en esas transacciones, independientemente de tu ubicación.
El umbral de €10.000 y el régimen OSS
El régimen OSS es el sistema que permite a las empresas gestionar el IVA de todas sus ventas B2C transfronterizas en la UE desde un único portal, sin registrarse en cada país por separado.
¿Cuándo debes registrarte en el OSS?
Si tu empresa está en la UE, existe un umbral de €10.000 en ventas B2C transfronterizas anuales:
- Por debajo de €10.000: aplicas el IVA de tu país de origen y lo declaras ante tu administración local. No necesitas el OSS.
- Al superar €10.000: debes registrarte en el OSS y aplicar el IVA del país de cada estudiante.
Si tu empresa está fuera de la UE (por ejemplo, en México, Colombia, Argentina o Estados Unidos), no hay umbral. Debes aplicar el IVA del país del cliente desde la primera venta y registrarte en el OSS Non-Union.
Cómo registrarse en el OSS
El registro se realiza online en el portal de la administración tributaria del estado miembro donde elijas inscribirte. Si tienes tu empresa en España, te registras en la sede electrónica de la AEAT. Si estás fuera de la UE, puedes elegir cualquier estado miembro.
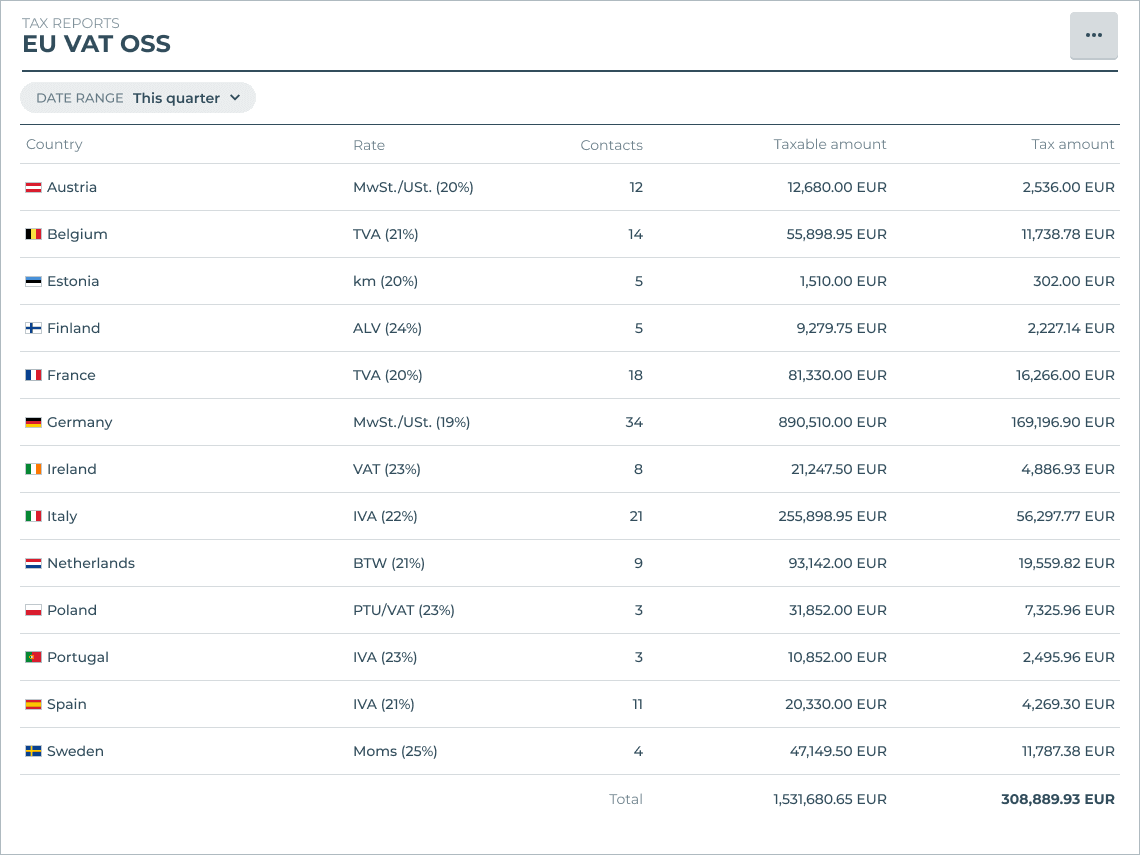
Una vez registrado, recibes un número de identificación OSS y puedes presentar una única declaración trimestral que cubre todas tus ventas en los 27 países de la UE.
La excepción para pequeñas empresas dentro de la UE
Si eres un creador de la UE por debajo del umbral de €10.000, puedes simplificar tu gestión aplicando el IVA de tu país a todas las ventas transfronterizas. Es una ventaja para quienes empiezan y aún no tienen volumen suficiente para justificar el registro OSS.
En cuanto superas el umbral, debes registrarte y aplicar el tipo de cada país de destino. Herramientas como Quaderno te alertan antes de que llegues a ese límite.
Cómo calcular el IVA correcto en cada venta
Una vez registrado, el proceso para cada venta tiene tres pasos:
- Determinar la ubicación del estudiante. Necesitas al menos dos pruebas independientes: dirección de facturación, dirección IP, país del banco o tarjeta SIM.
- Aplicar el tipo de IVA vigente en el país del estudiante.
- Cobrar el importe correcto y registrarlo para tu declaración OSS.
La normativa exige que guardes esas pruebas de ubicación durante diez años. En caso de inspección, son el documento que demuestra que has aplicado el tipo correcto.
Para evitar errores, lo más práctico es usar una herramienta que automatice la detección de ubicación y la aplicación del tipo de IVA en el momento del pago. Añadir una nota en la página de producto indicando que se aplicará IVA en el checkout también mejora la experiencia del estudiante y reduce el abandono de carrito.
Facturas fiscalmente válidas para cursos online
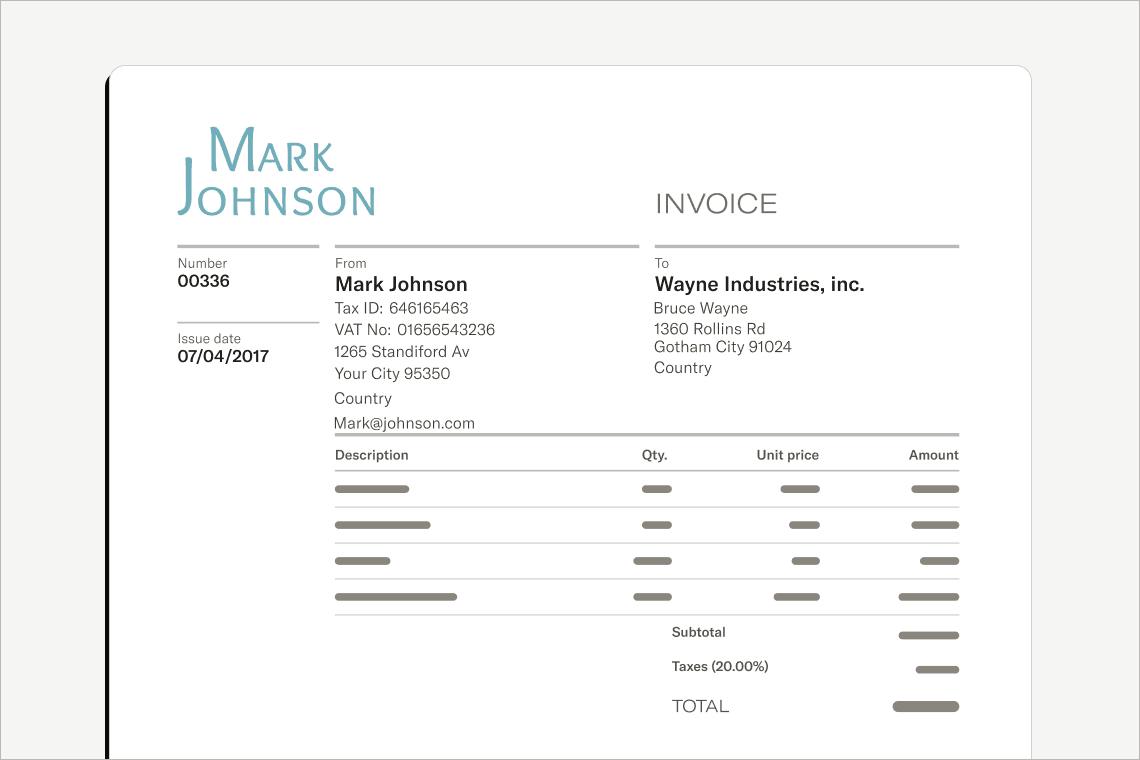
Cada venta debe ir respaldada por una factura o recibo que cumpla con los requisitos fiscales del país del cliente. Una factura completa debe incluir:
- Nombre y dirección de tu empresa.
- Tu número de IVA u OSS.
- Nombre y dirección del comprador (empresa o particular).
- Número de factura único.
- Fecha de la factura.
- Descripción del curso o servicio vendido.
- Importe base sin impuestos.
- Tipo de IVA aplicado y país al que corresponde.
- Importe total de la factura.
- Condiciones de pago.
En ventas B2B con inversión del sujeto pasivo, la factura no incluye IVA y debe indicar explícitamente que se aplica ese mecanismo junto con el número de IVA del comprador.
Notas de crédito y reembolsos
Cuando devuelves el importe de una venta, total o parcialmente, debes emitir una nota de crédito. Este documento anula o reduce la factura original y es la prueba legal de que no debes IVA sobre esa operación. Mantener las notas de crédito al día evita pagar IVA de más en la declaración trimestral.
Presentación de la declaración OSS trimestral
La declaración OSS se presenta cada trimestre, con los siguientes plazos desde el último día del período:
- 20 de abril, para el primer trimestre (enero-marzo).
- 20 de julio, para el segundo trimestre (abril-junio).
- 20 de octubre, para el tercer trimestre (julio-septiembre).
- 20 de enero, para el cuarto trimestre (octubre-diciembre).
Accedes al portal OSS, introduces las ventas agrupadas por país y tipo de IVA, y el sistema calcula automáticamente el importe a ingresar en cada estado miembro. Si alguna venta se realizó en una moneda distinta al euro, conviértela usando los tipos de cambio del Banco Central Europeo.
Si en un trimestre no has tenido ventas transfronterizas, debes presentar igualmente la declaración con importe cero.
Contabilidad para creadores de cursos
Una buena contabilidad reduce tu carga fiscal y te permite entender mejor el rendimiento de tu negocio. Para los creadores de cursos con acceso por suscripción o pagos únicos, el método de devengo es especialmente relevante: reconoces el ingreso a medida que el alumno accede al contenido, no cuando cobra el pago.
Algunos gastos habituales que puedes deducir como creador de cursos:
- Equipamiento de grabación y edición.
- Plataformas de e-learning y alojamiento de vídeo.
- Herramientas de marketing y email.
- Servicios de diseño y producción.
- Suscripciones a software necesario para el negocio.
Cómo puede ayudarte Quaderno
El cumplimiento del IVA en ventas de cursos online a través de varios países de la UE es complejo si lo gestionas manualmente. Cada alumno puede corresponder a un tipo de IVA diferente, las reglas cambian y el volumen de facturas crece con el negocio.
Quaderno automatiza todo el proceso. Con Quaderno puedes:
- Detectar automáticamente la ubicación del estudiante y aplicar el tipo de IVA correcto en el momento del pago.
- Recibir alertas cuando te aproximas al umbral de €10.000 en ventas transfronterizas.
- Emitir facturas fiscalmente válidas de forma automática, en el idioma y moneda del cliente.
- Verificar los números de IVA de tus clientes B2B y aplicar la inversión del sujeto pasivo cuando corresponda.
- Recopilar y almacenar las pruebas de ubicación del cliente en cada transacción.
- Generar informes fiscales al instante para completar tu declaración OSS trimestral en minutos.
Cumplimiento fiscal para cursos online, automatizado
Quaderno detecta la ubicación del estudiante, aplica el IVA correcto, emite facturas conformes y genera informes para tu declaración OSS trimestral.
Empieza tu prueba gratuitaNota: En Quaderno nos encanta ofrecer información útil y buenas prácticas sobre impuestos, pero no somos asesores fiscales certificados. Para más ayuda, o si tienes alguna duda, consulta a un asesor fiscal profesional o al organismo oficial correspondiente.