Dans cet article
- Les taxes à la consommation dans le monde : une introduction
- Le SaaS est-il soumis à la TVA ?
- Seuils d'immatriculation fiscale
- Comment s'immatriculer pour collecter des taxes
- Comment calculer et collecter la TVA
- Comment documenter l'activité fiscale
- Comment soumettre les déclarations fiscales
- Comptabilité et conformité fiscale pour le SaaS
- En résumé
Votre SaaS est-il soumis à la TVA ? C'est la question que se posent les fondateurs de logiciels partout en Europe. La réponse est, dans presque tous les cas, oui. Mais la façon dont la TVA s'applique dépend de si vous vendez à des entreprises ou à des particuliers, de l'endroit où se trouvent vos clients et de combien vous vendez. Ce guide vous explique comment fonctionne la TVA pour le SaaS dans l'UE, ce qu'est l'OSS et quand le sales tax américain peut également s'activer.
Les taxes à la consommation dans le monde : une introduction
Presque tous les pays du monde appliquent une taxe à la consommation sur la vente de biens et de services. La taxe est toujours payée par le consommateur final, car c'est lui qui acquiert le produit pour son usage personnel.
Ces taxes portent des noms différents selon le pays :
- Dans l'Union européenne et en France : TVA (Taxe sur la Valeur Ajoutée).
- En Australie, Nouvelle-Zélande, Canada et Inde : GST (Goods and Services Tax).
- Aux États-Unis : sales tax, géré au niveau des États, pas au niveau fédéral.
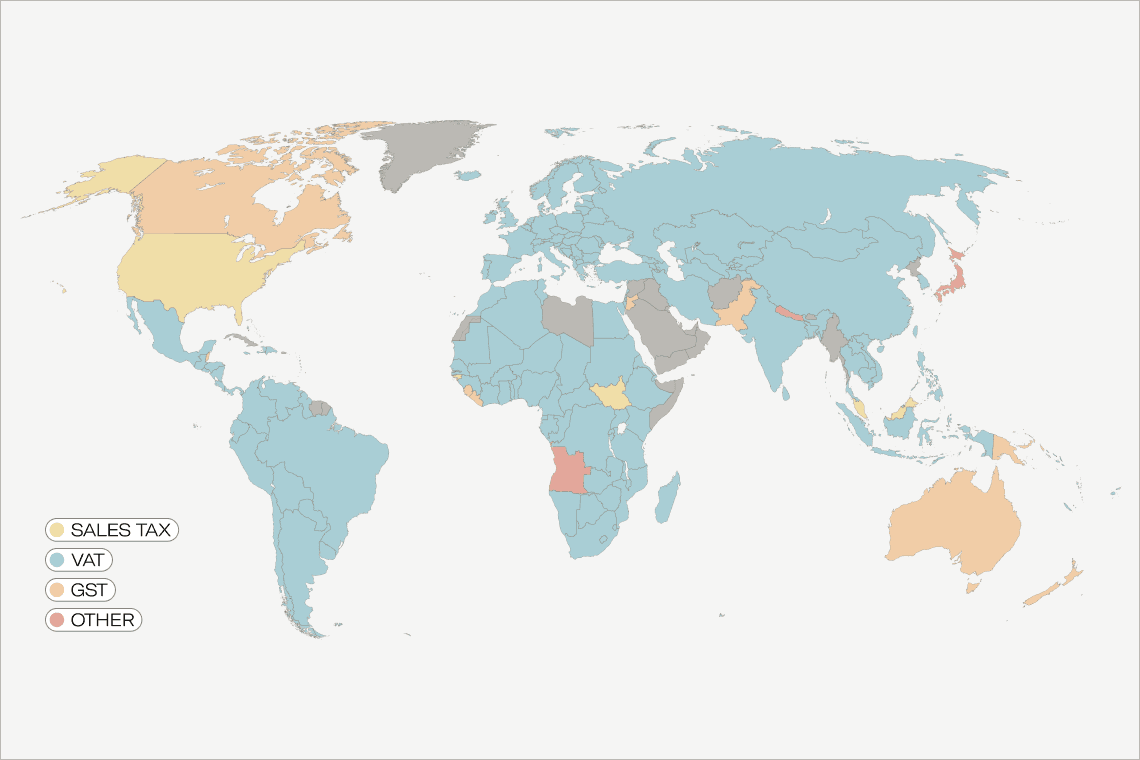
Le système américain se distingue par sa complexité : il n'existe pas de sales tax fédérale. Chaque État établit ses propres règles, ce qui génère des milliers de juridictions fiscales différentes. 45 États et le District de Columbia ont une sales tax d'État ; 38 États ajoutent également des taxes locales au niveau des comtés ou des villes.
Le SaaS est-il soumis à la TVA ?
Pour répondre à cette question, il faut d'abord confirmer que votre produit se classe bien comme SaaS : un logiciel livré comme service, accessible par abonnement depuis n'importe quel appareil connecté à internet.
Le SaaS est-il soumis à la TVA dans l'UE ?
Oui. Le SaaS est taxé dans l'UE car il est considéré comme un service fourni par voie électronique (SFVE). Selon la réglementation européenne, un produit numérique doit remplir les quatre caractéristiques suivantes :
- Ce n'est pas un bien physique ni tangible.
- Il dépend essentiellement de la technologie pour exister.
- Il est fourni via internet ou un réseau électronique.
- Il est entièrement automatisé ou nécessite une intervention humaine minimale.
Le SaaS remplit tous ces critères. La réglementation de l'UE l'inclut explicitement.
Le SaaS est-il soumis au sales tax aux États-Unis ?
Le SaaS ne s'intègre pas facilement dans les définitions fiscales traditionnelles américaines, qui ont été conçues pour les biens tangibles. Sa taxation varie donc beaucoup d'un État à l'autre :
- Certains États le taxent comme un logiciel téléchargeable.
- D'autres le considèrent comme un service, et tous les États ne taxent pas les services.
- Quelques-uns ne le taxent pas du tout (comme la Californie).
Les États qui taxent actuellement le SaaS comprennent l'Alaska, l'Arizona, le Connecticut, Hawaï, l'Iowa, le Kentucky, le Massachusetts, le Minnesota, le Mississippi, le Nouveau-Mexique, New York, l'Ohio, la Pennsylvanie, Rhode Island, la Caroline du Sud, le Dakota du Sud, le Tennessee, le Texas, l'Utah, le Vermont, Washington, Washington D.C. et la Virginie-Occidentale.
Pour connaître les règles spécifiques de chaque État, consultez les guides de sales tax par État américain.
Quels autres pays taxent le SaaS ?
De nombreux pays appliquent déjà des taxes sur les produits numériques et le SaaS. Les règles fiscales numériques mondiales évoluent constamment, il convient donc de vérifier la situation dans chaque pays où vous vendez.
Êtes-vous responsable de ces taxes ?
Ce qu'un pays taxe le SaaS ne signifie pas automatiquement que vous devez collecter cette taxe. Votre responsabilité dépend de combien vous vendez, de comment vous vendez et de l'endroit où est immatriculée votre entreprise.
Seuils d'immatriculation fiscale
L'obligation de s'immatriculer pour collecter des taxes s'active généralement lorsque vos ventes dépassent un certain seuil. La définition du seuil d'immatriculation varie selon les pays.

Quelques exemples :
- Australie : vous devez vous immatriculer lorsque vous dépassez 75.000 AUD annuels de ventes.
- UE : le seuil pour les entreprises de l'UE sur les ventes B2C transfrontalières est de 10.000 € par an. Au-delà de ce chiffre, vous devez utiliser l'OSS. Pour les entreprises non européennes, le seuil est de 0 € : l'obligation d'immatriculation commence avec la première vente à un client de l'UE.
- Inde, Russie, Turquie, Corée du Sud : seuil zéro ; l'immatriculation est obligatoire dès la première vente.
Aux États-Unis, le mécanisme équivalent est le nexus économique : l'obligation de s'immatriculer s'active lorsque vous dépassez les seuils de ventes de chaque État (habituellement 100.000 $ ou 200 transactions annuelles).
Comment s'immatriculer pour collecter des taxes
Une fois votre obligation fiscale confirmée, vous devez vous immatriculer. Certains pays fixent des délais précis. En Inde, par exemple, vous disposez de 30 jours pour vous immatriculer à la GST à compter de votre première vente.
Immatriculation aux États-Unis : permis de sales tax par État
Avant de collecter le sales tax dans un État, vous avez besoin d'un permis de sales tax valide dans cet État. Collecter sans permis peut être considéré comme une fraude fiscale dans certains États. La plupart des États permettent l'immatriculation en ligne via le Département des Recettes. Le permis arrive généralement immédiatement ou dans un délai de 10 jours ouvrables.
Informations habituellement nécessaires pour l'immatriculation :
- Coordonnées personnelles et de l'entreprise.
- Numéro de sécurité sociale (SSN) ou numéro d'identification fiscale de l'employeur (EIN/FEIN).
- Type d'entité juridique (entrepreneur individuel, LLC, S-Corp, etc.).
Vous pouvez également vous immatriculer dans les 24 États du système simplifié simultanément via le Streamlined Sales Tax Registration System (SSTRS). Notez que cela peut générer des obligations dans des États où vous n'avez pas encore de nexus.
Immatriculation dans l'UE : numéro de TVA via l'OSS
Pour respecter la TVA européenne, votre entreprise a besoin d'un numéro de TVA. Les entreprises européennes peuvent l'obtenir facilement ; les entreprises non européennes peuvent également obtenir un numéro de TVA européen.
L'UE a créé le système OSS (Guichet Unique) pour centraliser la gestion de la TVA de tous les pays membres. Vous vous immatriculez dans le pays où vous êtes établi (ou dans n'importe quel pays de l'UE si vous n'êtes pas en Europe), et ce pays agit comme votre siège fiscal dans l'UE. En France, l'immatriculation se fait via le portail de la DGFiP.
Exception pour les petites entreprises de l'UE en B2C :
Si votre entreprise est dans l'UE et a moins de 10.000 € de ventes transfrontalières B2C annuelles vers d'autres pays de l'UE, vous n'êtes pas obligé de vous inscrire à l'OSS. Vous pouvez gérer la TVA directement avec votre agence fiscale nationale et appliquer le taux de votre pays d'origine. Dès que vous dépassez ce seuil, l'inscription à l'OSS est obligatoire.
Immatriculation dans d'autres pays
La plupart des pays proposent un type d'immatriculation simplifiée pour les entreprises étrangères, souvent en ligne. Vous recevrez votre numéro de TVA ou autre identifiant fiscal par email ou courrier. Dans certains cas, vous devrez engager un représentant fiscal local.
Un avertissement important : une fois immatriculé dans un pays, vous devez continuer à respecter ses obligations fiscales chaque année, même si vous ne dépassez plus le seuil. Votre entreprise est déjà enregistrée comme entité fiscale.
Comment calculer et collecter la TVA
Une fois immatriculé et avec votre numéro de TVA, vous devez appliquer la taxe correcte sur chaque transaction.
Avant tout, décidez si vous afficherez vos prix TVA incluse. En Australie, c'est obligatoire par la loi. Dans l'UE, ce n'est pas une exigence générale, mais informer de la taxe avant l'achat réduit l'abandon lors du processus de paiement.
Calcul et collecte aux États-Unis
- Confirmez la localisation de l'acheteur.
- Calculez le taux d'imposition selon la loi de l'État. Vérifiez si l'État applique la taxe par origine ou par destination.
- Vérifiez tous les taux applicables, car il peut y avoir des taxes au niveau de l'État, du comté, de la ville ou d'autres juridictions locales.
Calcul et collecte dans l'UE
Dans l'UE, la règle générale est que vous devez appliquer le taux de TVA du pays du client. Si l'acheteur est en Hongrie, vous appliquez le taux hongrois. L'essentiel est de déterminer et de confirmer avec précision la localisation du client.
Preuve de localisation du client :
Toute entreprise immatriculée à la TVA dans l'UE doit collecter deux preuves de la localisation du client pour respecter la réglementation. Ces preuves peuvent être :
- L'adresse de facturation.
- Le pays de la banque du client.
- Le pays d'émission de la carte de crédit.
- L'adresse IP de l'appareil du client.
- Le pays de la carte SIM (si l'achat a été effectué depuis un appareil mobile).
Conservez cette preuve pendant 10 ans. C'est la démonstration de votre conformité en cas de contrôle.
Entreprises européennes de SaaS qui vendent dans l'UE
Si votre entreprise est européenne, vous facturez toujours la TVA à vos clients. Les différences apparaissent lorsque vous vendez hors de votre pays d'origine.
Ventes B2B dans l'UE :
En B2B, vous ne facturez pas la TVA. Le mécanisme d'autoliquidation (reverse charge) s'applique : l'acheteur liquide la TVA auprès de sa propre administration. Vous avez seulement besoin de recevoir un numéro de TVA valide de l'acheteur.
Ventes B2C dans l'UE :
Si vous êtes en dessous de 10.000 € annuels de ventes transfrontalières B2C dans l'UE, vous pouvez appliquer le taux de TVA de votre pays d'origine sans vous inscrire à l'OSS. Dès que vous dépassez ce seuil, vous devez vous inscrire à l'OSS et appliquer le taux du pays du client.
Entreprises non européennes qui vendent dans l'UE
Les règles sont claires : en B2B, vérifiez le numéro de TVA de l'acheteur et appliquez l'autoliquidation. En B2C, facturez toujours la TVA du pays du client.
Calcul et collecte dans d'autres pays
Les pays qui ont une taxe nationale unique sont plus simples à gérer :
- Vérifiez le client : est-il vraiment dans ce pays ? S'il est une entreprise, pouvez-vous valider son numéro de TVA ou de GST ?
- Ajoutez le taux correct et collectez-le au moment de la vente.
Des outils comme Quaderno Checkout effectuent le calcul et la collecte automatique de la taxe.
Comment documenter l'activité fiscale
La bureaucratie aime la documentation. Si vous avez fait l'effort de vous immatriculer et de calculer correctement les taxes, maintenez des registres clairs et précis.
Émettez des factures conformes à la réglementation fiscale
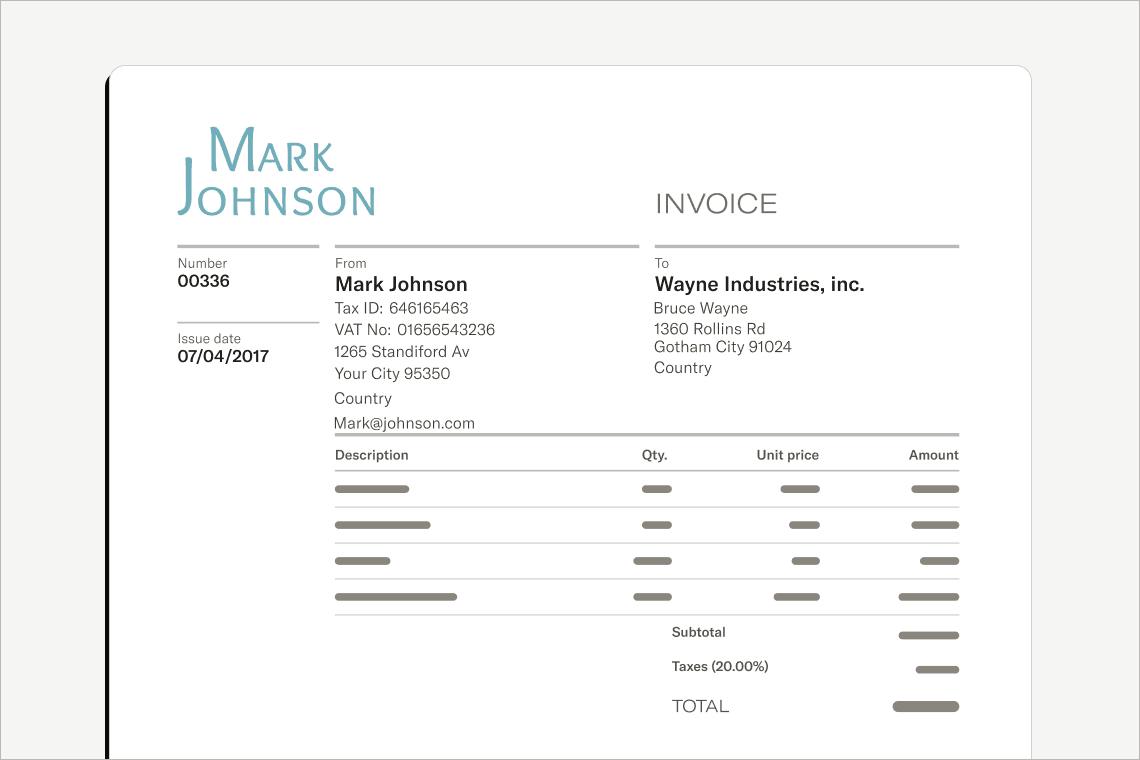
De nombreux pays exigent que vos factures ou reçus incluent des informations spécifiques. Ces documents sont ceux que les autorités fiscales examineraient lors d'un contrôle et ceux dont vous aurez besoin pour réclamer des déductions.
Une facture complète doit inclure :
- Nom et adresse de votre entreprise.
- Votre numéro d'identification fiscale.
- Nom et adresse de l'acheteur.
- Numéro de référence unique de la facture.
- Date de la facture.
- Liste des produits ou services fournis (avec quantité et prix unitaire par ligne).
- Montant de TVA ou taxe appliqué par article ou au total.
- Montant total de la facture.
- Conditions de paiement.
Notes de crédit et remboursements
Lorsque vous remboursez un paiement total ou partiel à un client, vous devez émettre une note de crédit. Les notes de crédit sont la preuve légale que vous ne devez pas de taxes sur cette vente, ce qui évite de payer trop de TVA ou de sales tax lorsque vous soumettrez vos déclarations.
Conservez des registres numériques pendant plusieurs années
L'UE exige de conserver les preuves de localisation du client en format numérique pendant 10 ans. Maintenir des registres sûrs et numériques vous protège en cas de contrôle et facilite la soumission des déclarations.
Comment soumettre les déclarations fiscales
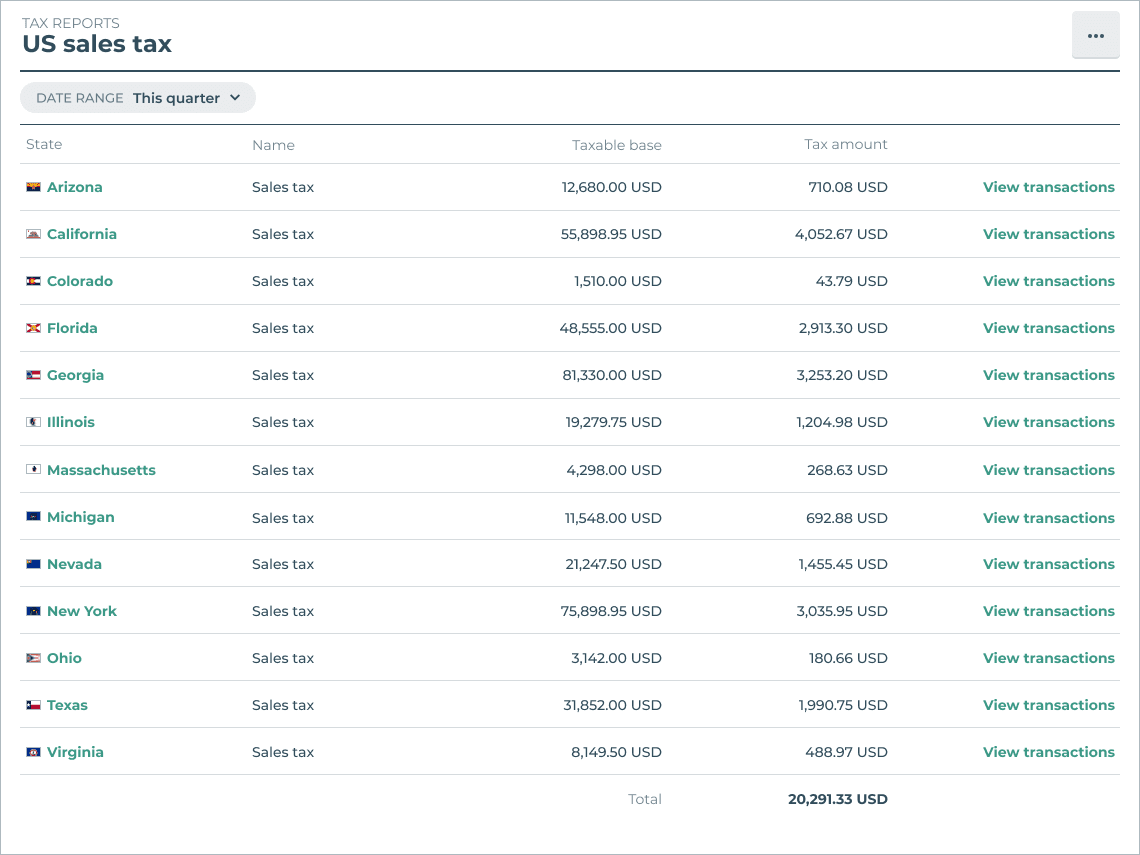
Aux États-Unis : déclarations par État, chacun avec ses délais
Les déclarations de sales tax sont soumises en ligne au Département des Recettes de chaque État. Le processus a ses complexités :
- Notez la fréquence de soumission : mensuelle, trimestrielle ou annuelle. Plus vous vendez, plus fréquemment vous devez déclarer.
- Notez les délais de soumission : la plupart des États exigent de soumettre avant le 20 du mois suivant la période.
- Notez la ventilation de la déclaration : certains États veulent les données désagrégées par comté, ville ou autres juridictions locales.
Si vous n'avez rien collecté au cours d'une période donnée, vous devez quand même soumettre une déclaration nulle.
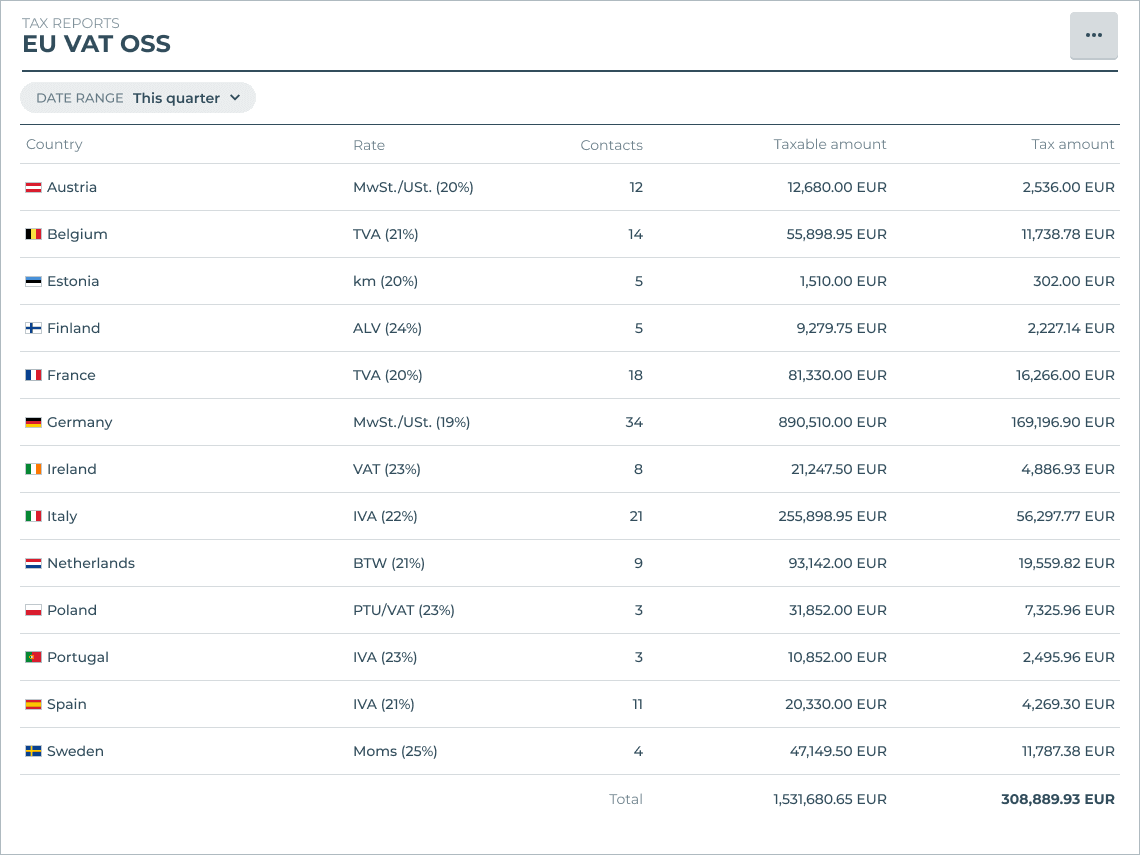
Dans l'UE : une déclaration OSS trimestrielle
Les règles de l'UE sont bien plus uniformes. Vous soumettez une seule déclaration de TVA à l'OSS à la fin de chaque trimestre. Vous avez 20 jours après le dernier jour du trimestre pour la soumettre et payer :
- 20 avril (premier trimestre, jusqu'au 31 mars)
- 20 juillet (deuxième trimestre, jusqu'au 30 juin)
- 20 octobre (troisième trimestre, jusqu'au 30 septembre)
- 20 janvier (quatrième trimestre, jusqu'au 31 décembre)
Si une vente a été réalisée dans une devise différente de celle de votre OSS (par exemple, des couronnes danoises alors que votre OSS utilise des euros), convertissez les montants en utilisant les taux de change officiels de la Banque centrale européenne.
Pour des instructions détaillées, lisez notre guide sur comment soumettre la déclaration de TVA OSS en tant qu'entreprise non européenne.
Dans d'autres pays
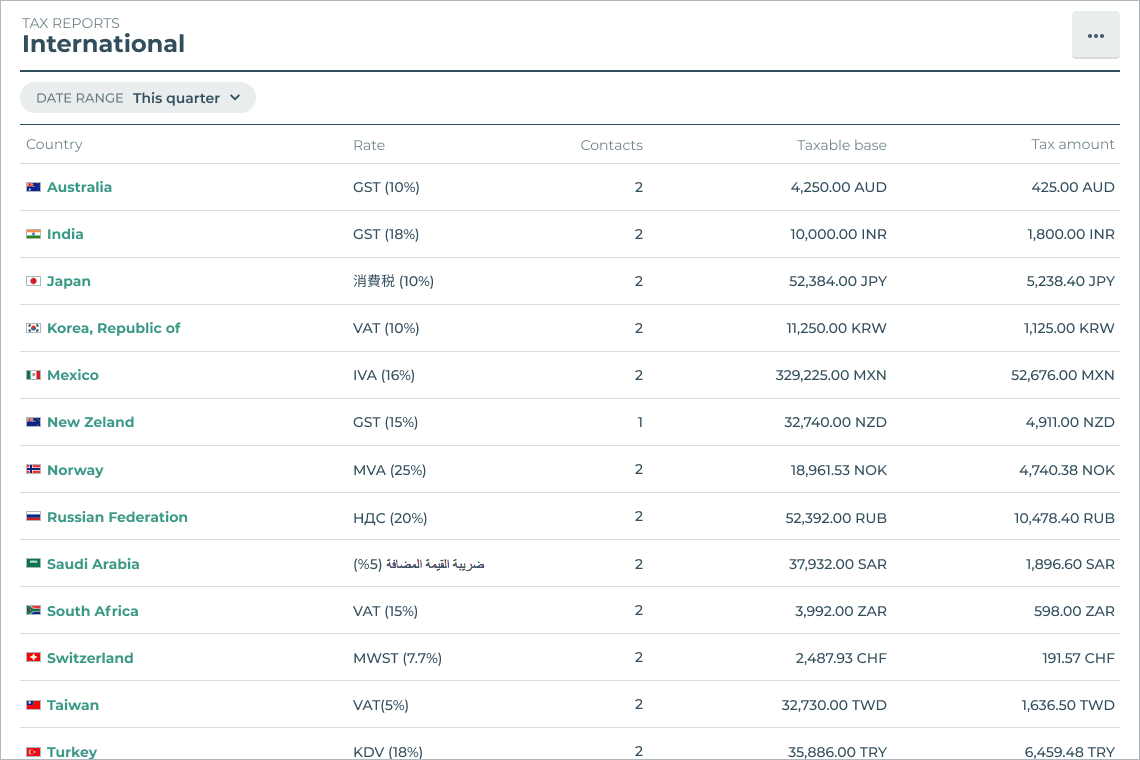
Chaque pays a sa propre fréquence et méthode de soumission. Pour plus d'informations, consultez :
- GST en Australie
- GST au Canada
- GST en Nouvelle-Zélande
- GST en Inde
- Taxes numériques dans d'autres pays
Comptabilité et conformité fiscale pour le SaaS
Une partie essentielle de la conformité fiscale est de tenir une comptabilité adaptée au modèle d'entreprise SaaS. Des livres clairs vous aident à savoir quel argent rentre, quel est le revenu réel et ce qui correspond aux taxes que vous devez au gouvernement.
Comptabilité d'exercice
La comptabilité d'exercice distingue entre quand le paiement est reçu et quand le service est fourni. Selon l'IRS américain :
« Avec la méthode d'exercice, vous déclarez généralement le revenu au cours de l'exercice où il est gagné, quel que soit le moment où le paiement est reçu. Les dépenses sont déduites au cours de l'exercice où elles sont engagées, quel que soit le moment où elles sont payées. »
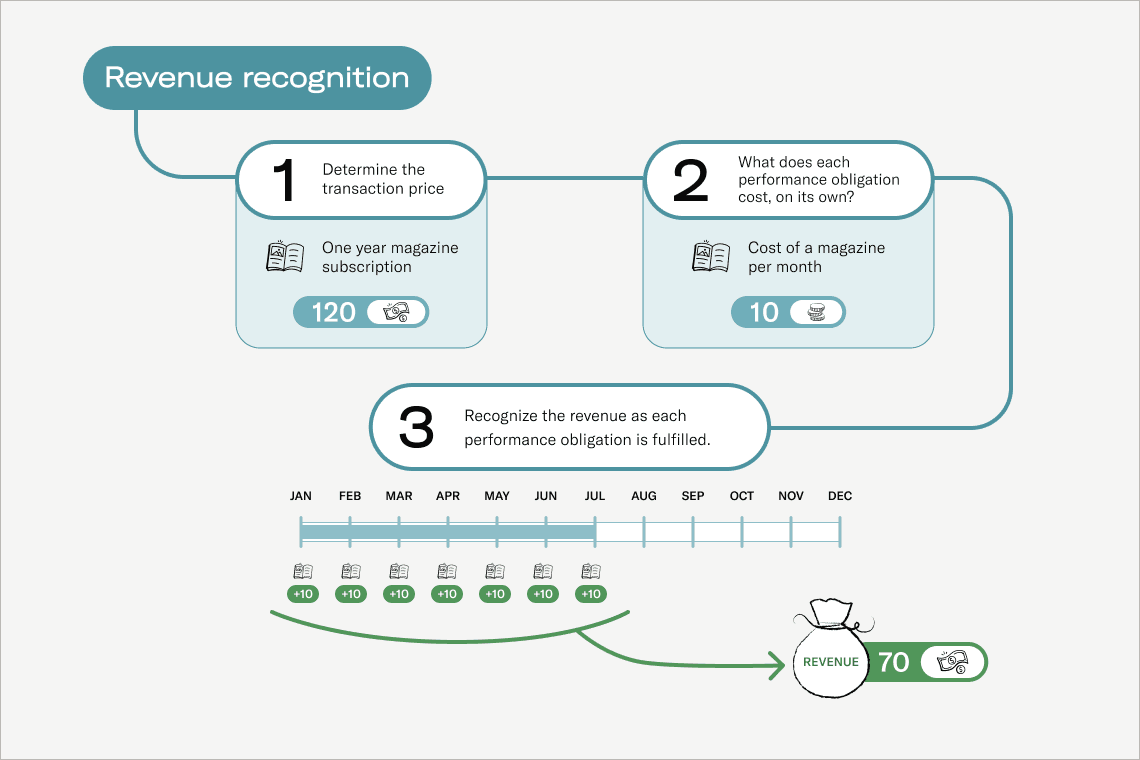
Dans le modèle SaaS, les clients paient à l'avance pour un service délivré sur une période de temps. La comptabilité d'exercice reflète cela avec précision.
Reconnaissance des revenus
La reconnaissance des revenus est étroitement liée à la comptabilité d'exercice. Même si vous recevez le paiement d'un abonnement mensuel le 1er du mois, vous reconnaissez le revenu au fur et à mesure que vous fournissez le service pendant ce mois.
Compte de résultat d'une entreprise SaaS
Le compte de résultat enregistre tous les revenus, les charges d'exploitation, les charges non opérationnelles, les taxes et les bénéfices. Il est essentiel aussi bien pour prendre des décisions internes que pour informer les investisseurs et les parties prenantes.
Indicateurs clés de performance
Au-delà des taxes, faites attention à votre taux de consommation de trésorerie (burn rate) et aux autres indicateurs de rentabilité à court et long terme.
En résumé
La taxation du SaaS peut être complexe, surtout si vous vendez à l'international et devez suivre les règles fiscales numériques du monde entier. Une fois que vous savez que vous êtes responsable des taxes, l'étape suivante est de savoir comment vous conformer.
Bien que tout propriétaire d'entreprise doive être informé sur la conformité fiscale, personne ne devrait avoir à gérer manuellement toutes les étapes fastidieuses. Faire appel à un conseiller fiscal est toujours une bonne idée pour des défis spécifiques, mais les tâches récurrentes du quotidien peuvent et doivent être automatisées.
Quaderno est une plateforme de gestion fiscale pour les entreprises SaaS qui souhaitent croître sans mémoriser toutes les réglementations fiscales locales et internationales. Du calcul de la taxe aux factures, en passant par les alertes de seuil et les rapports fiscaux complets, Quaderno automatise la conformité TVA, GST et sales tax dans le monde entier.
Entre autres choses, Quaderno peut :
- Calculer la taxe correcte pour chaque client directement sur votre page de paiement.
- Vous alerter lorsque vous approchez d'un seuil d'immatriculation fiscale.
- Vous notifier lorsque les réglementations ou les taux d'imposition changent.
- Fournir des rapports fiscaux instantanés pour soumettre des déclarations en quelques minutes.
- Vérifier automatiquement les numéros de TVA que vous recevez de clients B2B.
- Collecter et conserver les preuves de localisation du client pour chaque vente.
- Créer des factures dans plusieurs langues et devises.
- Envoyer des factures automatiquement.
Respectez la TVA sur le SaaS, sans travail manuel
Quaderno gère la TVA, la GST et le sales tax pour le SaaS : taux corrects sur chaque transaction, factures conformes, alertes de seuil et rapports fiscaux instantanés.
Commencez votre essai gratuitRemarque : Chez Quaderno, nous aimons partager des informations utiles et des bonnes pratiques fiscales, mais nous ne sommes pas des conseillers fiscaux certifiés. Pour toute question ou en cas de doute, consultez un conseiller fiscal professionnel ou l'administration fiscale compétente.